7 rzeczy, które musisz sprawdzić przed zakupem mieszkania lub domu
Zakup mieszkania lub domu to jedna z najważniejszych decyzji majątkowych w życiu, ale też transakcja, w której łatwo o kosztowny błąd. Siedem konkretnych weryfikacji wykonanych przed podpisaniem aktu notarialnego pozwala uniknąć większości typowych problemów, ukrytego zadłużenia, niewykreślonej hipoteki, ograniczeń wynikających z planu miejscowego, wad fizycznych lokalu. Ten przewodnik prowadzi przez każdy z tych kroków, wskazując konkretne podstawy prawne i praktyczne ryzyka.
Spis treści
W skrócie
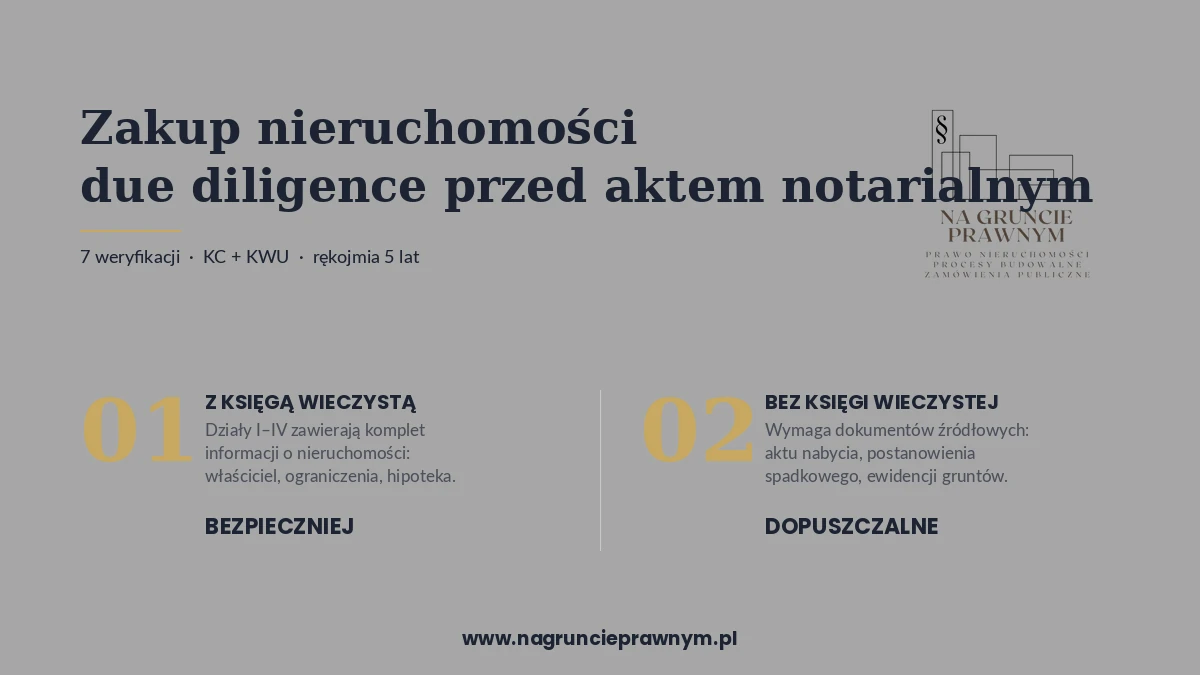
Przed zakupem nieruchomości weryfikuje się przede wszystkim księgę wieczystą, dział II (właściciel), III (ograniczenia w rozporządzaniu, wpisy o egzekucji) i IV (hipoteki). Gdy nieruchomość nie ma księgi wieczystej, kupujący sprawdza podstawę nabycia: akt notarialny, postanowienie o stwierdzeniu nabycia spadku, wypis z ewidencji gruntów i budynków. Zajęcie nieruchomości przez komornika nie wyklucza sprzedaży, ale wymaga zaspokojenia komornika z części ceny. Jeśli na lokalu ciąży hipoteka, sprzedający powinien uzyskać promesę bankową wykreślenia.
Dla domu obowiązkowo prosi się o projekt budowlany i pozwolenie na budowę, bez tych dokumentów istnieje ryzyko, że budynek został wzniesiony z naruszeniem przepisów. Wady fizyczne nieruchomości są objęte rękojmią (art. 568 § 1 KC, 5 lat od wydania rzeczy), ale dochodzenie roszczeń wymaga dowodu stanu w chwili przekazania. Wreszcie zestaw dokumentów do aktu notarialnego: zaświadczenia o niezaleganiu z opłatami, wypis z ewidencji, wyrys z mapy ewidencyjnej. Każde z tych sprawdzeń trwa kilka godzin, kosztują ułamek wartości transakcji, a chronią przed konsekwencjami liczonymi w setkach tysięcy złotych. Temat jest istotny szczególnie dla osób kupujących pierwszą nieruchomość oraz dla inwestorów nabywających lokale z rynku wtórnego.
Czego naprawdę powinien szukać kupujący w księdze wieczystej?
Numer księgi wieczystej to pierwsza informacja, której kupujący powinien zażądać od sprzedającego, niezależnie od tego, czy rozmawiamy o rynku pierwotnym, czy wtórnym. Ministerstwo Sprawiedliwości prowadzi elektroniczną ewidencję ksiąg wieczystych na portalu ekw.ms.gov.pl dostępną bezpłatnie po podaniu numeru. Sprzedający nie ma prawnej możliwości ukrycia tej informacji, księga wieczysta to rejestr publiczny.
Księga wieczysta podzielona jest na cztery działy, a każdy z nich kryje istotne informacje. Dział I-O opisuje samą nieruchomość, położenie, oznaczenie geodezyjne, powierzchnię. Dział I-Sp wskazuje na związane z nieruchomością prawa (np. udział w części wspólnej budynku przy zakupie lokalu). Dział II wymienia właściciela lub współwłaścicieli oraz podstawę nabycia. Dział III zawiera ograniczone prawa rzeczowe inne niż hipoteki, służebności, użytkowanie, prawo dożywocia, oraz wzmianki o postępowaniach egzekucyjnych, sądowych zabezpieczeniach i ograniczeniach w rozporządzaniu. Dział IV ujawnia hipoteki obciążające nieruchomość, ze wskazaniem wierzyciela, sumy hipoteki i waluty.
Dane wieczystoksięgowe objęte są tzw. rękojmią wiary publicznej. Zgodnie z art. 5 ustawy o księgach wieczystych i hipotece: „W razie niezgodności między stanem prawnym nieruchomości ujawnionym w księdze wieczystej a rzeczywistym stanem prawnym treść księgi rozstrzyga na korzyść tego, kto przez czynność prawną z osobą uprawnioną według treści księgi nabył własność lub inne prawo rzeczowe”. W praktyce oznacza to, że kupujący, który polegał na treści księgi i kupił nieruchomość od osoby ujawnionej jako właściciel, jest co do zasady chroniony, nawet jeśli rzeczywisty stan prawny był inny.
Ochrona ta nie jest jednak nieograniczona. Rękojmia wiary publicznej ksiąg wieczystych nie działa, gdy kupujący wiedział o niezgodności wpisu z rzeczywistością albo gdy w księdze wpisano ostrzeżenie o niezgodności (art. 8 ustawy o księgach wieczystych i hipotece). W praktyce sądowej zwraca się uwagę, że zaniedbanie elementarnej staranności, np. niesprawdzenie księgi przed transakcją, może wykluczać dobrą wiarę kupującego i pozbawiać go ochrony.
Co zrobić, gdy nieruchomość nie ma księgi wieczystej?
Nie wszystkie nieruchomości mają założoną księgę wieczystą. Szczególnie stare domy, działki rolne i lokale spółdzielcze własnościowe mogą funkcjonować bez wpisu w rejestrze sądowym. Brak księgi nie jest sam w sobie znakiem ostrzegawczym, wymaga jednak bardziej drobiazgowej weryfikacji u źródła.
Kupujący powinien zażądać od sprzedającego pełnej dokumentacji nabycia: akt notarialny umowy sprzedaży lub darowizny, prawomocne postanowienie o stwierdzeniu nabycia spadku, decyzja administracyjna o uwłaszczeniu (charakterystyczna dla nieruchomości rolnych), wreszcie zaświadczenie ze spółdzielni mieszkaniowej (dla spółdzielczego własnościowego prawa do lokalu). Warto też pobrać wypis z ewidencji gruntów i budynków prowadzonej przez starostę, to drugi publiczny rejestr nieruchomości, który zawiera informacje o powierzchni, klasie bonitacyjnej i sposobie użytkowania.
Przy podpisaniu aktu notarialnego trzeba zlecić notariuszowi złożenie wniosku o założenie księgi wieczystej dla zakupionej nieruchomości. W księdze tej ujawni się wpis własności i ewentualną hipotekę banku finansującego transakcję. Procedura założenia księgi trwa zwykle 3-6 miesięcy, ale ochrona prawna nabywcy działa już od chwili podpisania aktu, pod warunkiem złożenia wniosku.
Jak sprawdzić, czy przeciwko sprzedającemu nie toczy się egzekucja?
Informacja o postępowaniach egzekucyjnych prowadzonych z nieruchomości znajduje się w dziale III księgi wieczystej. Wzmianka o wszczęciu egzekucji nie zamyka drogi do sprzedaży, ale całkowicie zmienia jej technikę. Komornik prowadzący egzekucję musi zostać zaspokojony z ceny sprzedaży, w przeciwnym razie nabywca ryzykuje, że nieruchomość trafi pod młotek mimo zmiany właściciela.
W praktyce wygląda to tak: kupujący prosi sprzedającego o uzyskanie od komornika zaświadczenia o aktualnym stanie zadłużenia z podaniem rachunku bankowego, na który należy przekazać kwotę. W umowie sprzedaży strony zapisują, że część ceny, odpowiadająca kwocie z zaświadczenia, zostanie przelana bezpośrednio na rachunek komornika z określonym terminem. Komornik po otrzymaniu należności wydaje zaświadczenie o zakończeniu egzekucji i składa do sądu wniosek o wykreślenie wzmianki z księgi wieczystej.
Niezależnie od księgi wieczystej, kupujący powinien wymóc w umowie oświadczenie sprzedającego, że nie istnieją inne niezaspokojone długi mogące skutkować zajęciem nieruchomości. Oświadczenie takie nie zastępuje weryfikacji w rejestrach, ale otwiera drogę do odpowiedzialności sprzedającego z tytułu zatajenia stanu faktycznego.
Jak działa promesa bankowa wykreślenia hipoteki?
Hipoteka ujawniona w dziale IV księgi wieczystej oznacza, że nieruchomość zabezpiecza wierzytelność banku, najczęściej z tytułu kredytu hipotecznego sprzedającego. Bez wykreślenia hipoteki kupujący przejmuje nieruchomość z obciążeniem, a w razie nieuregulowania kredytu przez sprzedającego, bank może skierować egzekucję na nieruchomość już po zmianie właściciela.
Standardowe rozwiązanie to promesa bankowa wykreślenia hipoteki. Sprzedający występuje do swojego banku z wnioskiem o wydanie dokumentu, w którym bank deklaruje, że po wpływie konkretnej kwoty (najczęściej saldo pozostałe do spłaty na dany dzień) wystawi zaświadczenie o spłacie kredytu i wyrazi zgodę na wykreślenie hipoteki. W umowie sprzedaży zapisuje się, że część ceny, równa kwocie z promesy, zostanie przelana bezpośrednio na wskazany rachunek banku, a pozostała część na rachunek sprzedającego.
Sytuacja komplikuje się, gdy kupujący sam finansuje zakup kredytem hipotecznym. Wówczas jego bank wymaga zwykle, by stara hipoteka została wykreślona przed wpisem nowej, tak, żeby nowy kredytodawca znalazł się na pierwszym miejscu hipotecznym. Aby ten warunek spełnić, w transakcji uczestniczą trzy strony: sprzedający, kupujący i obaj bankowcy. Notariusz konstruuje umowę tak, by przepływy środków i czynności wieczystoksięgowe nastąpiły w prawidłowej kolejności. Niezawodnym narzędziem jest tu depozyt notarialny, środki kupującego są zablokowane u notariusza do chwili dostarczenia zaświadczeń wykreślenia.
Dlaczego projekt budowlany jest kluczowy przy zakupie domu?
Przy zakupie domu jednorodzinnego od osoby fizycznej weryfikacja dokumentacji budowlanej jest absolutnie obowiązkowa. Kupujący powinien zażądać kompletu: pozwolenia na budowę (lub zgłoszenia wraz z brakiem sprzeciwu), projektu budowlanego w wersji ostatecznej, dziennika budowy, decyzji o pozwoleniu na użytkowanie (lub potwierdzenia braku sprzeciwu przy zawiadomieniu o zakończeniu budowy).
Brak któregokolwiek z tych dokumentów wskazuje na ryzyko samowoli budowlanej, co skutkuje obowiązkiem legalizacji lub rozbiórki na koszt aktualnego właściciela (czyli kupującego, jeśli nabył nieruchomość z naruszeniem przepisów). Procedura legalizacji kosztuje od kilkudziesięciu tysięcy złotych, a w skrajnych przypadkach (np. wyburzenia części obiektu), istotnie więcej.
Równie istotne jest sprawdzenie, czy stan faktyczny budynku odpowiada projektowi i pozwoleniu. Dom rozbudowany bez aktualizacji projektu, pokój zaadaptowany z poddasza, taras zabudowany na garaż, to wszystko typowe „samowolki”, które kupujący może odziedziczyć wraz z nieruchomością. Najprostszy test: porównanie wymiarów i układu pomieszczeń z dokumentacją wraz z fizycznym oglądem. Przy nietypowych sytuacjach warto poprosić o pomoc rzeczoznawcy budowlanego, koszt ekspertyzy (kilka tysięcy złotych) jest niczym wobec ryzyka.
Jak rozpoznać wady ukryte nieruchomości i z jakimi prawami się wiążą?
Wada fizyczna nieruchomości to każda właściwość, która zmniejsza jej wartość lub użyteczność (art. 556¹ § 1 KC). Może to być wada widoczna od razu (np. pęknięcie ściany), wada ukryta (np. wilgoć w fundamentach), wada prawna (np. obciążenie, o którym sprzedający nie poinformował), wreszcie brak właściwości zapewnionej przez sprzedającego (np. brak miejsca postojowego mimo zapewnień).
Sprzedawca odpowiada za wady z tytułu rękojmi, jeżeli wada zostanie stwierdzona przed upływem terminu z art. 568 § 1 KC: „Sprzedawca odpowiada z tytułu rękojmi, jeżeli wada fizyczna zostanie stwierdzona przed upływem dwóch lat, a gdy chodzi o wady nieruchomości, przed upływem pięciu lat od dnia wydania rzeczy kupującemu”. To długi okres ochrony, ale nie nieograniczony, po pięciu latach roszczenia wygasają.
Kupujący w razie ujawnienia wady ma do wyboru cztery uprawnienia z rękojmi: żądanie wymiany rzeczy na wolną od wad (w praktyce nieruchomości, niemożliwe), żądanie usunięcia wady, oświadczenie o obniżeniu ceny lub oświadczenie o odstąpieniu od umowy. Wybór środka prawnego zależy od charakteru wady. Sąd Najwyższy w praktyce orzeczniczej podkreśla, że odstąpienie od umowy jest możliwe tylko wówczas, gdy wada jest istotna, drobne wady uprawniają jedynie do obniżenia ceny lub żądania naprawy.
Praktyczne ryzyko: każdy z tych środków wymaga dowodu, że wada istniała w chwili wydania nieruchomości (art. 559 KC ustanawia w tym zakresie domniemanie na korzyść kupującego dla wad ujawnionych w ciągu roku, ale po tym terminie ciężar dowodu wraca na nabywcę). Dlatego przed odbiorem lokalu warto sporządzić protokół zdawczo-odbiorczy z fotodokumentacją, to materiał, który w sporze będzie nieocenionym dowodem.
Warto odnotować, że odpowiedzialność z tytułu rękojmi można umownie ograniczyć lub wyłączyć, ale tylko między osobami fizycznymi nieprowadzącymi działalności gospodarczej. W relacji z deweloperem ograniczenie jest nieważne (art. 558 § 1 KC).
Jakich dokumentów żądać od sprzedającego przed podpisaniem aktu notarialnego?
Kompletny zestaw dokumentów do aktu notarialnego jest kluczowy nie tylko dla skuteczności umowy, ale również dla późniejszego spokojnego korzystania z nieruchomości. Standardowo poprosić należy o:
- Aktualny odpis z księgi wieczystej (lub numer KW + wydruk z eKW)
- Zaświadczenia o niezaleganiu z opłatami, podatek od nieruchomości (urząd gminy), opłaty za użytkowanie wieczyste (jeśli dotyczy), media (dostawcy), czynsz w spółdzielni lub wspólnocie (zarządca)
- Wypis z ewidencji gruntów i budynków + wyrys z mapy ewidencyjnej (starosta)
- Zaświadczenie o niezaleganiu z podatkiem od spadków i darowizn, jeśli sprzedający nabył nieruchomość w drodze spadku lub darowizny w ciągu ostatnich 5 lat
- Świadectwo charakterystyki energetycznej, od kwietnia 2023 r. obowiązkowe przy każdej umowie sprzedaży nieruchomości
- Zaświadczenie o ilości osób zameldowanych, wymóg notarialny w niektórych regionach kraju
- Wypis z rejestru gruntów dotyczący ewentualnych ograniczeń wynikających z MPZP lub decyzji o warunkach zabudowy.
Lista nie jest zamknięta, przy nieruchomościach specyficznych (zabytkowych, w obszarach chronionych, rolnych) konieczne są dodatkowe dokumenty. Notariusz prowadzący transakcję wskaże szczegółowy katalog, ale zadaniem kupującego jest dopilnowanie, by wszystkie dokumenty były aktualne (nie starsze niż 30 dni dla zaświadczeń) i pełne.
Dobrą praktyką jest też wymóc w umowie oświadczenia sprzedającego dotyczące stanu prawnego: brak innych nieujawnionych obciążeń, brak roszczeń osób trzecich, brak prowadzonych postępowań sądowych dotyczących nieruchomości, zgodność stanu faktycznego z dokumentacją. Oświadczenia te w razie nieprawdy mogą stanowić podstawę odpowiedzialności kontraktowej sprzedającego, niezależnie od rękojmi.
Toczysz spór po zakupie nieruchomości albo planujesz transakcję wymagającą weryfikacji prawnej? Sprawdzę dokumenty i wesprę przy umowie, pierwsza rozmowa telefoniczna bez opłat. Skontaktuj się.
Najczęściej zadawane pytania
Czy notariusz sprawdza księgę wieczystą za mnie?
Notariusz weryfikuje treść księgi wieczystej tuż przed sporządzeniem aktu i odpowiada za zgodność umowy ze stanem prawnym. Nie zwalnia to jednak kupującego z własnej weryfikacji, między zapoznaniem się z księgą a podpisaniem aktu mogą wpłynąć nowe wpisy (np. wzmianka o egzekucji), a sam fakt sprawdzenia przez notariusza nie chroni przed roszczeniami osób, których prawa nie zostały ujawnione.
Co znaczą poszczególne działy księgi wieczystej?
Dział I-O, położenie i oznaczenie geodezyjne nieruchomości. Dział I-Sp, prawa związane (udział w części wspólnej budynku, służebności na rzecz nieruchomości). Dział II, właściciel i podstawa nabycia. Dział III, ograniczone prawa rzeczowe inne niż hipoteki (służebności obciążające, prawo dożywocia) oraz wzmianki o egzekucji. Dział IV, hipoteki.
Jak długo trwa wykreślenie hipoteki po spłacie kredytu?
Po wpłynięciu spłaty na konto banku, instytucja wystawia zaświadczenie o spłacie i zgodę na wykreślenie hipoteki (zwykle 14-30 dni). Sąd wieczystoksięgowy rozpoznaje wniosek o wykreślenie w 1-3 miesięcy. W tym okresie hipoteka formalnie nadal istnieje, choć kredyt jest spłacony.
Co jeśli przy zakupie odkryję wadę, której sprzedający nie ujawnił?
Możesz skorzystać z uprawnień z rękojmi (art. 556 i n. KC), żądać usunięcia wady, obniżenia ceny lub w przypadku wady istotnej odstąpić od umowy. Termin: 5 lat od wydania nieruchomości (art. 568 § 1 KC). Konieczne jest zawiadomienie sprzedającego o wadzie niezwłocznie po jej wykryciu.
Czy mogę sam sprawdzić plan miejscowy dla działki?
Tak. Miejscowe plany zagospodarowania przestrzennego (MPZP) są jawne i publikowane w Biuletynach Informacji Publicznej gmin, a także w geoportalu (geoportal.gov.pl). Gdy nieruchomość nie jest objęta MPZP, sprawdza się decyzję o warunkach zabudowy, wydawaną na wniosek przez gminę.
Czym różni się rękojmia za wady nieruchomości od gwarancji?
Rękojmia wynika z mocy ustawy (KC) i przysługuje każdemu kupującemu bez konieczności jej zastrzegania. Gwarancja to dobrowolne zobowiązanie sprzedawcy lub producenta, wynikające z umowy lub oświadczenia gwarancyjnego. Przy nieruchomościach gwarancja jest rzadkością, w grę wchodzi przede wszystkim rękojmia.
Co robić, gdy sprzedający odmawia okazania dokumentów?
Brak gotowości do okazania księgi wieczystej, projektu budowlanego czy zaświadczeń jest poważnym sygnałem ostrzegawczym. W praktyce oznacza zwykle, że sprzedający coś ukrywa, albo nie ma uprawnień do nieruchomości, albo ma niezaspokojone zobowiązania, albo nieruchomość nie ma odpowiedniej dokumentacji prawnej. Najbezpieczniejsza reakcja: rezygnacja z transakcji.
Czy zaliczka i zadatek to to samo?
Nie. Zaliczka to wpłata na poczet ceny, w razie odstąpienia od umowy podlega zwrotowi w pełnej wysokości. Zadatek (art. 394 KC) działa silniej: w razie niewykonania umowy przez stronę, która dała zadatek, druga strona może go zatrzymać; w razie niewykonania przez stronę, która zadatek otrzymała, druga strona może żądać zwrotu w podwójnej wysokości. Zadatek to silne narzędzie dyscyplinujące, zaliczka jest neutralna.
Czy mogę żądać obniżenia ceny po podpisaniu umowy?
Tak, na podstawie art. 560 § 1 KC, jeżeli wada wyszła na jaw po zawarciu umowy. Obniżenie ceny powinno być proporcjonalne do wartości rzeczy z wadą wobec wartości bez wady. Wymaga to skierowania pisemnego oświadczenia do sprzedawcy z wezwaniem do zwrotu różnicy, a w razie odmowy, pozwu sądowego.
Czy mogę kupić nieruchomość z zajęciem komorniczym?
Tak, ale tylko po porozumieniu z komornikiem i zaspokojeniu zadłużenia z ceny sprzedaży. Bez tego komornik może kontynuować egzekucję wobec nieruchomości nawet po zmianie właściciela. W praktyce wymaga to udziału w transakcji trzech podmiotów: sprzedającego, kupującego i komornika, a notariusz konstruuje akt tak, by przepływy środków i dokumenty zwolnień nastąpiły w prawidłowej kolejności.
O autorze: dr Maciej Swędzioł, radca prawny KT-4286 OIRP Katowice. Praktyka obejmuje prawo nieruchomości, prawo budowlane (administracyjne i cywilne) oraz zamówienia publiczne. Profil autora · Wpis w rejestrze radców prawnych