Jak wykreślić stare wpisy z księgi wieczystej, gdy uprawniony już nie istnieje?
Wykreślenie starych wpisów wymaga dokumentu, a nie upływu czasu. Sąd wieczystoksięgowy nie usunie wpisu dlatego, że ma osiemdziesiąt lat ani dlatego, że wierzyciel dawno zniknął – potrzebuje papieru, który wykaże, że prawo wygasło. Przy wpisach na rzecz przedwojennych banków, Skarbu Państwa z reformy rolnej i kredytów z lat 1945-1990 takim papierem jest oświadczenie Banku Gospodarstwa Krajowego, wydawane za 100 zł od jednej księgi w terminie 30 dni. Gdy BGK nie jest właściwy, zostają trzy inne drogi, a wybór między nimi zależy od tego, czy po wierzycielu został następca prawny.
Table of Contents
W skrócie
Stare obciążenia w działach III i IV blokują sprzedaż i kredyt, a właściciel zwykle nie ma od kogo uzyskać zgody na wykreślenie, bo uprawniony przestał istnieć dekady temu. Wykreślenie starych wpisów jest możliwe czterema ścieżkami, różniącymi się radykalnie kosztem i czasem: oświadczenie Banku Gospodarstwa Krajowego, powództwo o uzgodnienie treści księgi wieczystej, złożenie kwoty do depozytu sądowego oraz wykreślenie na podstawie wygaśnięcia roszczeń podmiotów nieprzerejestrowanych do Krajowego Rejestru Sądowego. Sąd Najwyższy wyznaczył kryterium wyboru: liczy się nie samo nieistnienie wierzyciela, lecz brak jego następcy prawnego. Artykuł kierowany jest do właścicieli nieruchomości, którzy odkryli w księdze wieczystej wpis sprzed dekad.
Dlaczego wykreślenie starych wpisów nie następuje samo z siebie?
Najczęstsze nieporozumienie w tym temacie brzmi: minęło siedemdziesiąt lat, więc to się przedawniło. Przy hipotece to rozumowanie nie działa.
Art. 77 ustawy o księgach wieczystych i hipotece stanowi wprost: „Przedawnienie wierzytelności zabezpieczonej hipoteką nie narusza uprawnienia wierzyciela hipotecznego do uzyskania zaspokojenia z nieruchomości obciążonej. Przepisu tego nie stosuje się do roszczeń o świadczenia uboczne”.
Przedawnienie znosi więc jedynie roszczenia o odsetki i inne świadczenia uboczne, a samo prawo do zaspokojenia się z nieruchomości zostaje. Hipoteka wygasa dopiero z wygaśnięciem zabezpieczonej wierzytelności – tak stanowi art. 94 tej ustawy – albo w innych wypadkach wskazanych w ustawie.
Najczęstsze pytanie, jakie słyszę przy starych hipotekach, dotyczy właśnie upływu czasu. Odpowiedź rozczarowuje: czas sam z siebie nie usuwa obciążenia, a im starszy wpis, tym trudniej zdobyć dokument, który wykaże, że wierzytelność wygasła.
Druga bariera jest proceduralna. Zgodnie z art. 626[8] § 2 Kodeksu postępowania cywilnego sąd, rozpoznając wniosek o wpis, „bada jedynie treść i formę wniosku, dołączonych do wniosku dokumentów oraz treść księgi wieczystej”. Sąd wieczystoksięgowy nie prowadzi więc postępowania dowodowego i nie rozstrzygnie sporu o to, czy wierzytelność istnieje. Można mu przedłożyć dokument albo nic.
Warto przy tym wiedzieć, że wykreślenie jest wpisem w rozumieniu ustawy – przesądza to art. 626[8] § 7 Kodeksu postępowania cywilnego. Ma to znaczenie dla opłat, o czym niżej.
Kiedy wykreślenie starych wpisów załatwia Bank Gospodarstwa Krajowego?
To najprostsza ze wszystkich dróg do wykreślenia starych wpisów i warto sprawdzić ją w pierwszej kolejności, bo nie wymaga procesu.
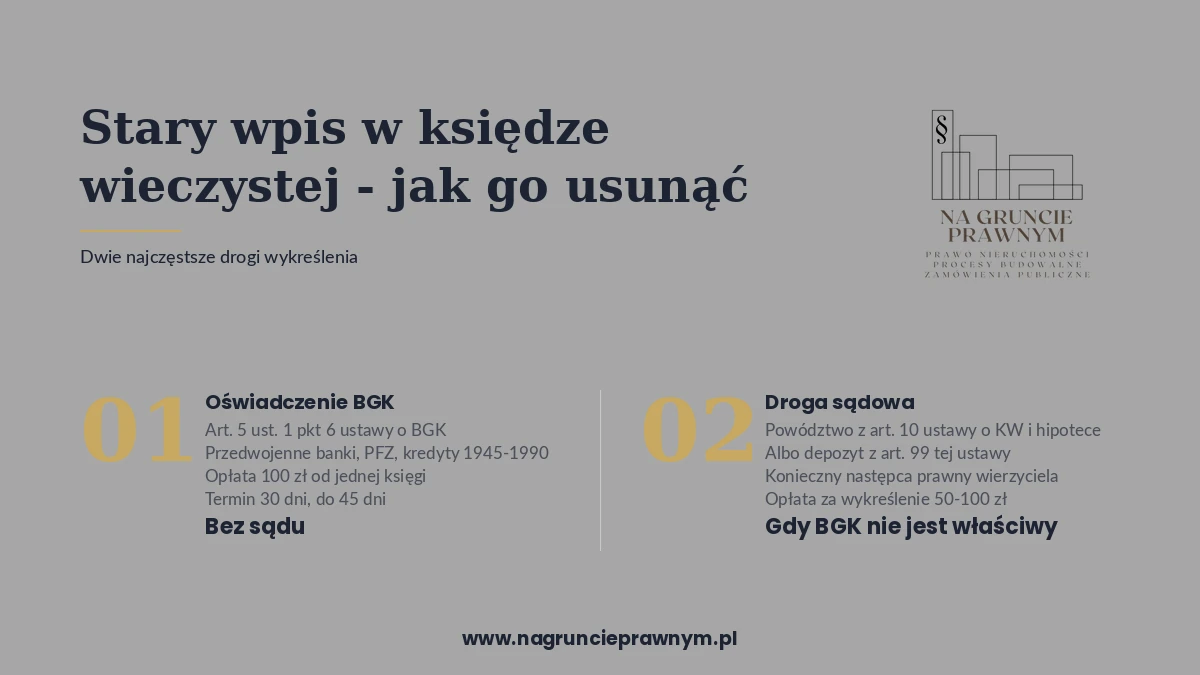
Wykreślenie starych wpisów tą drogą opiera się na art. 5 ust. 1 pkt 6 ustawy o Banku Gospodarstwa Krajowego, zgodnie z którym do zadań banku należy „wydawanie oświadczeń mających moc dokumentu urzędowego w rozumieniu art. 95 ust. 1 ustawy z dnia 29 sierpnia 1997 r. – Prawo bankowe, umożliwiających wykreślenie wpisów ujawnionych w działach III i IV ksiąg wieczystych lub zbiorach dokumentów”.
Ustawa wymienia trzy kategorie wpisów. Pierwsza to wpisy na rzecz instytucji kredytowych zlikwidowanych lub uznanych za zlikwidowane na podstawie trzech dekretów z 25 października 1948 r.: o zasadach i trybie likwidacji niektórych przedsiębiorstw bankowych, o zasadach i trybie likwidacji niektórych instytucyj kredytu długoterminowego oraz o reformie bankowej. Druga to wpisy na rzecz Skarbu Państwa z tytułu „nabycia ziemi i inwentarza z Państwowego Funduszu Ziemi, utworzonego dekretem z dnia 6 września 1944 r. o przeprowadzeniu reformy rolnej” oraz z tytułu „udzielonych w latach 1945-1990 kredytów i pożyczek na rozbiórkę i naprawę, wykończenie budowy, nadbudowę, remont i odbudowę budynków, na sprzedaż gruntów pod zabudowę oraz na sprzedaż przez państwo domów jednorodzinnych i wielorodzinnych”. Trzecia to wpisy na rzecz Skarbu Państwa lub jego poprzedników dokonane przed 1 września 1939 r.
Tryb określa art. 5 ust. 3 tej ustawy: oświadczenia bank wydaje „na wniosek właścicieli nieruchomości obciążonych, po dokonaniu przez nich spłaty ujawnionej wierzytelności”, a przy ustalaniu jej aktualnej wysokości uwzględnia przepisy o denominacji złotego.
Trzeba więc liczyć się z dwiema płatnościami. Pierwsza to opłata za samo oświadczenie: 100 zł od jednej księgi wieczystej, rosnąca proporcjonalnie, gdy wpis figuruje w kilku księgach. Bank zaznacza, że nie jest to opłata skarbowa. Druga to spłata samej wierzytelności, przeliczonej po denominacji; przy ciężarach realnych wyrażonych w kwintalach żyta przelicza się je według wolnorynkowej ceny żyta w roku, którego dotyczy dana rata. Po denominacji kwoty te bywają symboliczne, ale formalnie trzeba je uiścić.
Bank ma 30 dni od wpływu wniosku na jego rozpatrzenie, z możliwością wydłużenia do 45 dni. Sam dokument wysyła listem poleconym w ciągu 14 dni od zaksięgowania wpłaty. Wniosek składa się elektronicznie przez formularz na stronie banku, przez ePUAP, pisemnie na adres centrali z dopiskiem wskazującym Departament Prawny albo osobiście.
Do wniosku dołącza się dowód spłaty obciążenia, jeżeli się nim dysponuje, oraz kopie dokumentów dotyczących wykreślanego wpisu: wskazujących datę ustanowienia ciężaru, datę nabycia nieruchomości lub nadania ziemi, a także dokumenty kredytowe stanowiące podstawę wpisu. Jeżeli wnioskodawca nie jest ujawniony w dziale II księgi, musi wykazać następstwo prawne postanowieniem o stwierdzeniu nabycia spadku, aktem notarialnym albo postanowieniem o zasiedzeniu.
Zwrócenia uwagi wymaga charakter prawny tego oświadczenia. Bank Gospodarstwa Krajowego, wydając je, nie działa jako organ administracji publicznej – robi to w ramach czynności bankowych. Nie jest to więc decyzja administracyjna i nie przysługuje od niej odwołanie w trybie administracyjnym.
W sprawach, które prowadzę, najwięcej czasu zajmuje nie sam wniosek, tylko ustalenie, czy wpisany podmiot mieści się w katalogu z art. 5 ust. 1 pkt 6. Bank publikuje wykaz kilkudziesięciu nazw instytucji objętych procedurą, od Państwowego Funduszu Ziemi i Urzędu Ziemskiego, przez Prezydium Rady Narodowej, po przedwojenne banki spółdzielcze – i od trafienia w ten wykaz zależy, czy sprawa potrwa miesiąc, czy dwa lata.
Jest jeszcze pułapka, o której warto wiedzieć zawczasu: jeżeli księga wieczysta została zamknięta, formalnie nie ma czego wykreślać. Bank sugeruje wtedy założenie nowej księgi.

Czy wykreślenie starych wpisów jest możliwe, gdy wierzyciel przestał istnieć?
Tu zaczyna się materia, w której popularne omówienia dają czytelnikowi fałszywą pewność, bo cytują jedno orzeczenie i pomijają drugie.
Sąd Najwyższy w postanowieniu z 2016 r. przyjął stanowisko korzystne dla właścicieli: „utrata bytu prawnego spółdzielni będącej wierzycielem, powoduje jednak wygaśnięcie wierzytelności, w tym także wierzytelności zabezpieczonej hipotecznie, zaś postanowienie sądu rejestrowego o wykreśleniu spółdzielni z rejestru może stanowić podstawę wykreślenia hipoteki przysługującej nieistniejącej już i wykreślonej z rejestru spółdzielni”. Sąd uzasadnił to praktycznie: wykreślenie z rejestru oznacza utratę zdolności sądowej, „co czyni aktualnie niemożliwym skuteczne wytoczenie przez dłużnika przeciwko tej spółdzielni powództwa” o uzgodnienie treści księgi. Odesłanie właściciela na drogę procesu nie doprowadziłoby więc do żadnego rezultatu.
Ale dwa miesiące wcześniej ten sam sąd orzekł inaczej w sprawie banku. W postanowieniu z kwietnia 2016 r. oddalił skargę właściciela, wskazując, że z dokumentu o wykreśleniu banku z rejestru „nie wynika ani to, że zabezpieczona wierzytelność wygasła ani nawet to, że nadal przysługiwała ujawnionemu w hipotece wierzycielowi w chwili wykreślenia go z rejestru”. Skoro bank wykreślono po ukończeniu postępowania upadłościowego, „uzasadnione jest raczej przypuszczenie, że wierzytelność, stanowiąca składnik masy upadłości (…) została zbyta w ramach likwidacji tej masy”.
Rozstrzygnięcie tej pozornej sprzeczności padło w 2017 r. i to jest najważniejsze zdanie całego tematu. Sąd Najwyższy stwierdził, że stanowisko korzystne dla właścicieli „można zatem podzielić o tyle o ile dotyczy wierzyciela, co do którego brak następcy prawnego, lub który nie pozostawił dłużników lub wierzycieli niezaspokojonych”.
Kryterium nie brzmi więc „czy wierzyciel istnieje”, tylko „czy po wierzycielu ktoś został”. Spółdzielnia zlikwidowana bez następcy i bez niezaspokojonych wierzycieli to jedna sytuacja; bank wykreślony po upadłości, w której masę spieniężono i wierzytelności sprzedano, to sytuacja zupełnie inna. Zanim złożysz wniosek, sprawdź, w jakim trybie podmiot zniknął.
Trzeba przy tym pamiętać o rozkładzie ciężaru dowodu. Sąd Najwyższy wskazał, że obowiązek wykazania wygaśnięcia wierzytelności „spoczywa na właścicielu nieruchomości”, który ma przedstawić sądowi wieczystoksięgowemu odpowiedni dokument. Jeżeli takiego dokumentu nie ma, a wierzyciel odmawia współpracy albo zaprzecza wygaśnięciu hipoteki, pozostaje powództwo o uzgodnienie treści księgi wieczystej.
I odwrotna pułapka: wykreślenie z rejestru dłużnika, a nie wierzyciela, niczego nie daje. Sąd Najwyższy w postanowieniu z 2012 r. przyjął, że dokument potwierdzający wykreślenie z rejestru dłużnika osobistego, wobec którego wierzytelności zabezpieczono na nieruchomości osoby trzeciej, „nie stanowi podstawy uzasadniającej wykreślenie hipotek”.
Jakie są pozostałe trzy drogi do wykreślenia starych wpisów?
Powództwo o uzgodnienie treści księgi wieczystej. Art. 10 ust. 1 ustawy o księgach wieczystych i hipotece pozwala żądać usunięcia niezgodności osobie, której prawo „jest dotknięte wpisem nieistniejącego obciążenia lub ograniczenia”. Roszczenie można ujawnić przez ostrzeżenie, a do jego zabezpieczenia nie trzeba wykazywać interesu prawnego. Bariera jest jednak zasadnicza: jeżeli uprawniony nie istnieje i nie ma następcy prawnego, nie ma kogo pozwać, bo brak zdolności sądowej pozwanego prowadzi do odrzucenia pozwu. Ta droga działa więc wtedy, gdy następca prawny istnieje, ale odmawia współpracy.
Depozyt sądowy. To najmniej znana ścieżka, a Sąd Najwyższy wskazał ją wprost jako dostępną. Art. 99 ust. 1 ustawy o księgach wieczystych i hipotece stanowi, że gdy wierzytelność jest wymagalna, a „zaspokojenie go napotyka trudności, hipoteka wygasa, jeżeli właściciel nieruchomości złoży zabezpieczoną kwotę do depozytu sądowego, zrzekając się uprawnienia do odebrania jej z powrotem”. Wykreślenie następuje wtedy na podstawie prawomocnego postanowienia o zezwoleniu na złożenie do depozytu oraz dowodu wpłaty. Postępowanie depozytowe przewiduje przy tym ustanowienie kuratora, gdy wierzyciel jest nieznany – i to czyni tę drogę realną tam, gdzie powództwo odpada.
Podmioty nieprzerejestrowane do Krajowego Rejestru Sądowego. Ta ścieżka ma twardą datę. Podmioty wpisane do dawnych rejestrów sądowych, które do 31 grudnia 2015 r. nie złożyły wniosku o wpis do KRS, uznaje się za wykreślone z dniem 1 stycznia 2016 r., a ich mienie nabył nieodpłatnie Skarb Państwa. Roszczenia ich wierzycieli wygasły, jeżeli nie były dochodzone przeciwko Skarbowi Państwa w terminie roku, czyli do 1 stycznia 2017 r. Sąd Najwyższy w uchwale z 2019 r. przesądził skutek: „Wygaśnięcie roszczeń wierzycieli na podstawie art. 9 ust. 2c ustawy (…) pociąga za sobą wygaśnięcie hipotek zabezpieczających ich wierzytelności”.
Osobno warto odnotować wpisy zabezpieczające należności publicznoprawne, na przykład składkowe. Tu wygaśnięcie zobowiązania ocenia się według przepisów podatkowych, a nie cywilnych, a Sąd Najwyższy wskazał, że „zobowiązanie składkowe nie wygasa (…) wskutek śmierci osoby fizycznej albo ustania istnienia osoby prawnej lub innego podmiotu zobowiązanego do zapłaty składek”.
Ile kosztuje wykreślenie starych wpisów i jak długo trwa?
Opłata sądowa za wykreślenie to zawsze połowa opłaty należnej od wniosku o wpis – tak stanowi art. 46 ustawy o kosztach sądowych w sprawach cywilnych. W praktyce daje to trzy różne kwoty, więc nie ma jednej stawki dla całego działu III.
Za wykreślenie hipoteki oraz innego ograniczonego prawa rzeczowego zapłacisz 100 zł, bo wpis takiego prawa kosztuje 200 zł. Za wykreślenie prawa osobistego lub roszczenia zapłacisz 75 zł, bo wpis kosztuje 150 zł. Za wykreślenie pozostałych wpisów z działu III, w tym części dawnych ciężarów realnych, zapłacisz 50 zł, bo wpis kosztuje 100 zł. Opłatę pobiera się odrębnie od każdego prawa, nawet gdy wykreślenie kilku praw ma nastąpić na tej samej podstawie.
Do tego dochodzi opłata Banku Gospodarstwa Krajowego w wysokości 100 zł od księgi, jeżeli idziesz tą ścieżką.
Czas jest dziś mniej przewidywalny niż jeszcze rok temu. Według statystyki Ministerstwa Sprawiedliwości średni czas postępowania wieczystoksięgowego w 2025 r. wyniósł 3,0 miesiąca, ale w tym samym roku do sądów rejonowych wpłynęło 5 240 089 spraw wieczystoksięgowych, a załatwiono 4 699 746. Wskaźnik opanowania wpływu spadł do 89,7, czyli poniżej 100 po raz pierwszy od lat, a zaległość wzrosła z 1 065 874 spraw na koniec 2024 r. do 1 606 217 na koniec 2025 r. Praktycznie oznacza to, że średnia z 2025 r. może się okazać zbyt optymistyczna dla wniosków składanych dziś.
W praktyce spotykam się z sytuacją, w której wpis jest tak stary, że nie da się ustalić ani podstawy jego dokonania, ani losów uprawnionego. Wtedy jedynym wyjściem bywa kwerenda w archiwum państwowym i to ona, a nie procedura sądowa, decyduje o długości sprawy.
Masz w księdze wieczystej wpis sprzed dekad, który blokuje sprzedaż albo kredyt? Sprawdzę, czy sprawa kwalifikuje się do procedury Banku Gospodarstwa Krajowego, czy trzeba iść inną drogą, i przygotuję wniosek – umów konsultację telefoniczną przez stronę kontaktu. O tym, co jeszcze sprawdzić w księdze przed zakupem, piszę w tekście o rzeczach do sprawdzenia przed zakupem mieszkania, a pozostałe zagadnienia zebrałem w dziale prawo nieruchomości. Pełny tekst ustawy o księgach wieczystych i hipotece znajdziesz na eli.gov.pl.
Najczęściej zadawane pytania
Czy wykreślenie starych wpisów następuje automatycznie po przedawnieniu?
Nie. Wykreślenie starych wpisów wymaga dokumentu wykazującego wygaśnięcie prawa, a nie samego upływu czasu. Art. 77 ustawy o księgach wieczystych i hipotece stanowi, że przedawnienie wierzytelności zabezpieczonej hipoteką nie narusza uprawnienia wierzyciela do zaspokojenia się z nieruchomości. Przedawniają się jedynie roszczenia o świadczenia uboczne, czyli przede wszystkim odsetki. Sam upływ czasu nie jest więc podstawą wykreślenia hipoteki.
Kto wydaje dokument pozwalający wykreślić wpis na rzecz przedwojennego banku lub Skarbu Państwa?
Bank Gospodarstwa Krajowego, na podstawie art. 5 ust. 1 pkt 6 ustawy o Banku Gospodarstwa Krajowego. Dotyczy to wpisów na rzecz instytucji kredytowych zlikwidowanych dekretami z 25 października 1948 r., Skarbu Państwa z tytułu Państwowego Funduszu Ziemi oraz kredytów z lat 1945-1990, a także wpisów na rzecz Skarbu Państwa dokonanych przed 1 września 1939 r.
Ile kosztuje oświadczenie Banku Gospodarstwa Krajowego umożliwiające wykreślenie wpisu?
Sto złotych za jedną księgę wieczystą, przy czym opłata rośnie proporcjonalnie do liczby ksiąg wskazanych we wniosku. Nie jest to opłata skarbowa. Niezależnie od niej trzeba spłacić samą wierzytelność ujawnioną w księdze, przeliczoną z uwzględnieniem denominacji złotego.
Jak długo Bank Gospodarstwa Krajowego rozpatruje wniosek o wydanie oświadczenia?
Trzydzieści dni od daty wpływu wniosku, z możliwością wydłużenia terminu do 45 dni, o czym bank informuje odrębną korespondencją. Sam dokument wysyłany jest listem poleconym w ciągu 14 dni od zaksięgowania wpłaty.
Ile wynosi opłata sądowa za wniosek o wykreślenie wpisu z księgi wieczystej?
Połowa opłaty należnej od wniosku o wpis. Za wykreślenie hipoteki lub innego ograniczonego prawa rzeczowego jest to 100 zł, za wykreślenie prawa osobistego lub roszczenia 75 zł, a za wykreślenie pozostałych wpisów z działu III 50 zł. Opłatę pobiera się odrębnie od każdego prawa.
Czy wykreślenie wierzyciela z rejestru wystarczy, żeby sąd wykreślił hipotekę?
Nie zawsze. Sąd Najwyższy przyjął, że stanowisko o wygaśnięciu wierzytelności wraz z utratą bytu prawnego wierzyciela stosuje się tylko wtedy, gdy brak jest jego następcy prawnego albo gdy nie pozostawił on niezaspokojonych dłużników lub wierzycieli. Przy podmiocie wykreślonym po zakończeniu upadłości wierzytelność mogła zostać zbyta w toku likwidacji masy, więc samo wykreślenie nie wystarcza.
Co zrobić, gdy wierzyciel hipoteczny nie istnieje i nie ma następcy prawnego?
Można przedłożyć sądowi wieczystoksięgowemu postanowienie sądu rejestrowego o wykreśleniu tego podmiotu z rejestru jako dokument wykazujący wygaśnięcie wierzytelności. Sąd Najwyższy uznał taką podstawę za dopuszczalną, wskazując, że wytoczenie powództwa przeciwko nieistniejącemu podmiotowi jest niemożliwe z uwagi na brak zdolności sądowej.
Czy można wykreślić hipotekę, wpłacając zabezpieczoną kwotę do depozytu sądowego?
Tak. Zgodnie z art. 99 ustawy o księgach wieczystych i hipotece hipoteka wygasa, jeżeli właściciel nieruchomości złoży zabezpieczoną kwotę do depozytu sądowego, zrzekając się prawa do jej odebrania. Wykreślenie następuje na podstawie prawomocnego postanowienia o zezwoleniu na złożenie do depozytu oraz dowodu wpłaty. Gdy wierzyciel jest nieznany, w postępowaniu depozytowym ustanawia się kuratora.
Czy sąd wieczystoksięgowy zbada przy wykreśleniu starych wpisów, czy wierzytelność nadal istnieje?
Nie. Zgodnie z art. 626[8] § 2 Kodeksu postępowania cywilnego sąd bada jedynie treść i formę wniosku, dołączone dokumenty oraz treść księgi wieczystej. Spór o istnienie wierzytelności i o wygaśnięcie hipoteki wykracza poza jego kognicję i rozstrzyga się w procesie o uzgodnienie treści księgi wieczystej.
Co się stało z hipotekami podmiotów, które nie przerejestrowały się do Krajowego Rejestru Sądowego?
Podmioty, które nie złożyły wniosku o wpis do KRS do 31 grudnia 2015 r., uznaje się za wykreślone z dniem 1 stycznia 2016 r., a ich mienie nabył Skarb Państwa. Roszczenia ich wierzycieli wygasły, jeżeli nie były dochodzone przeciwko Skarbowi Państwa do 1 stycznia 2017 r. Sąd Najwyższy w uchwale z 2019 r. przesądził, że wygaśnięcie tych roszczeń pociąga za sobą wygaśnięcie zabezpieczających je hipotek.
Czy wykreślenie z rejestru dłużnika pozwala wykreślić hipotekę z nieruchomości osoby trzeciej?
Nie. Sąd Najwyższy przyjął, że dokument potwierdzający wykreślenie z Krajowego Rejestru Sądowego dłużnika osobistego, wobec którego wierzytelności zabezpieczono hipotekami na nieruchomości osoby trzeciej, nie stanowi podstawy wykreślenia tych hipotek, ponieważ nie potwierdza wygaśnięcia samych wierzytelności.
Jak długo trwa dziś postępowanie wieczystoksięgowe?
Według statystyki Ministerstwa Sprawiedliwości średni czas postępowania w 2025 r. wyniósł 3,0 miesiąca. W tym samym roku wpłynęło jednak 5 240 089 spraw przy 4 699 746 załatwionych, wskaźnik opanowania wpływu spadł do 89,7, a zaległość wzrosła do 1 606 217 spraw. Realny czas oczekiwania może więc być dłuższy niż wskazuje średnia.
—
O autorze: dr Maciej Swędzioł, radca prawny KT-4286 OIRP Katowice. Praktyka obejmuje prawo nieruchomości, prawo budowlane (administracyjne i cywilne) oraz zamówienia publiczne. Profil autora · Wpis w rejestrze radców prawnych