Ubezpieczenie wszelkich ryzyk budowlanych – co realnie pokrywa?
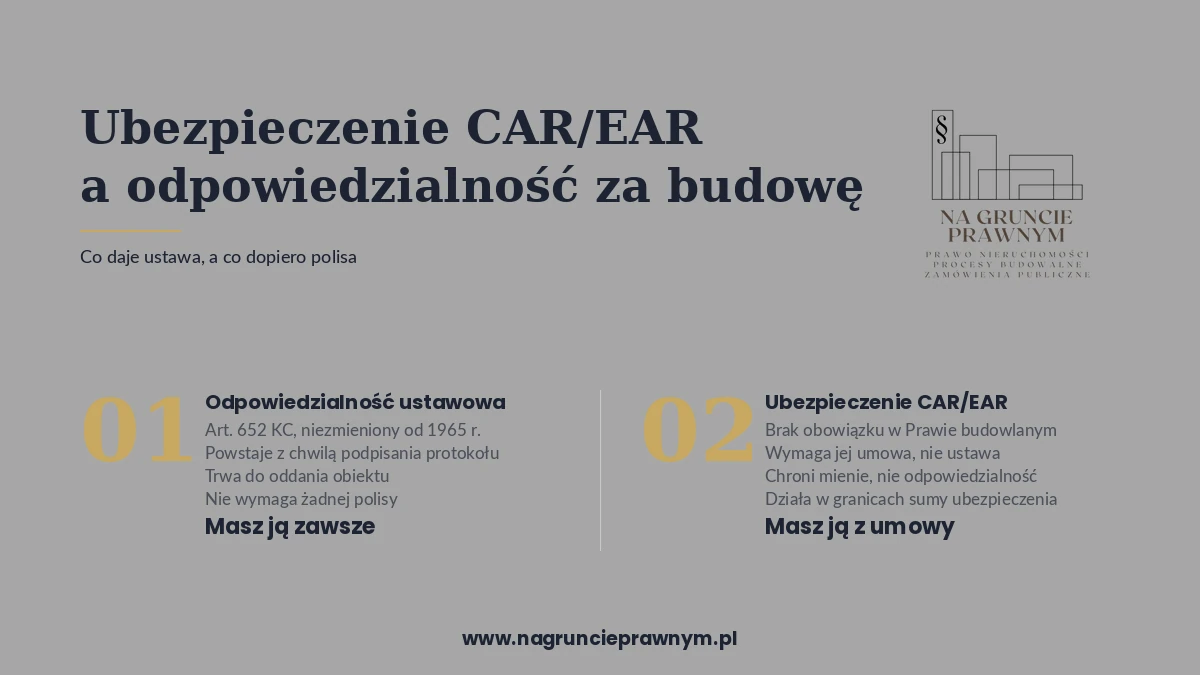
Ubezpieczenie wszelkich ryzyk budowlanych, znane jako CAR/EAR, pokrywa szkody w samych robotach i w sprzęcie na placu budowy, ale nie zdejmuje z Ciebie odpowiedzialności – tę nakłada ustawa i powstaje ona z chwilą podpisania protokołu przekazania terenu budowy, niezależnie od tego, czy zdążyłeś kupić polisę. Żaden przepis nie wymaga tego ubezpieczenia; wymaga go umowa. Trzy rzeczy decydują, czy polisa naprawdę zadziała: kto jest w niej wpisany jako ubezpieczony, na jaką sumę i czy nie zrzekłeś się roszczeń wobec sprawcy szkody.
Table of Contents
W skrócie
Odpowiedzialność wykonawcy za plac budowy wynika z art. 652 Kodeksu cywilnego, przepisu, który obowiązuje w niezmienionym brzmieniu od 1965 r. Sąd Najwyższy w 2022 r. przesądził, że wiąże sam protokół, a nie faktyczne rozpoczęcie robót. Ubezpieczenie wszelkich ryzyk budowlanych jest odpowiedzią rynku na to ryzyko, ale ustawodawca nigdzie go nie nakazał: Prawo budowlane nie zawiera ani jednego przepisu o ubezpieczeniu robót, a Prawo zamówień publicznych pozwala zamawiającemu żądać co najwyżej polisy odpowiedzialności cywilnej jako warunku udziału w postępowaniu. Praktycznym źródłem obowiązku są wzorce kontraktowe. Artykuł kierowany jest do wykonawców i podwykonawców robót budowlanych, którzy podpisują polisę razem z kontraktem i najczęściej czytają ją dopiero po szkodzie.
Od kiedy odpowiadasz za teren budowy?
Art. 652 Kodeksu cywilnego stanowi: „Jeżeli wykonawca przejął protokolarnie od inwestora teren budowy, ponosi on aż do chwili oddania obiektu odpowiedzialność na zasadach ogólnych za szkody wynikłe na tym terenie”.
Zwrócenia uwagi wymaga, że ten przepis nie był nowelizowany ani razu. Porównanie tekstu jednolitego z 2026 r. z tekstem pierwotnym Kodeksu cywilnego pokazuje brzmienie identyczne co do słowa – art. 652 obowiązuje bez zmian od 1 stycznia 1965 r., czyli ponad 61 lat. Dla porównania, w tym samym tytule Kodeksu dwa artykuły uchylono, a sześć dodano. Ma to praktyczną konsekwencję: cały dorobek orzeczniczy, także ten sprzed dekad, odnosi się do tej samej normy.
Kluczowe jest słowo „protokolarnie”. Sąd Najwyższy w wyroku z 2022 r. odrzucił próbę odróżnienia przejęcia formalnego od materialnego: „W świetle art. 652 k.c. nie można przy tym dokonywać rozróżnienia na formalne i materialne przejęcie terenu budowy. Kodeks cywilny w artykule tym jasno stanowi o »protokolarnym« przejęciu terenu budowy, co jest pojęciem jednoznacznym i dotyczy każdego protokolarnego przejęcia terenu, na którym prowadzone są lub mają być prowadzone roboty budowlane”.
Sąd wyjaśnił też, dlaczego węższa wykładnia byłaby nie do przyjęcia: gdyby liczył się wyłącznie teren, na którym roboty już trwają, „prowadziłoby to do niedopuszczalnego ograniczenia odpowiedzialności wykonawcy”.
Praktycznie oznacza to, że odpowiedzialność zaczyna się w dniu podpisania protokołu, a nie w dniu wejścia ekipy na budowę. Jeżeli między jednym a drugim mija sześć tygodni, przez sześć tygodni odpowiadasz za teren, na którym nic nie robisz. Sąd Najwyższy wskazał tylko jedną furtkę: „o ewentualnym zwolnieniu z odpowiedzialności, o której jest mowa w art. 652 k.c., można byłoby mówić, gdyby z przyczyn obiektywnych, niezależnych od wykonawcy, który przejął teren budowy, nie podjął on prac”.
W sprawach, które prowadzę, najczęściej sporna okazuje się nie treść polisy, tylko data protokolarnego przejęcia terenu i to, co dokładnie ten protokół obejmował. Warto pilnować, by ochrona ubezpieczeniowa zaczynała się nie później niż w dniu podpisania protokołu, a nie w dniu planowanego rozpoczęcia robót.
Dwie granice tej odpowiedzialności warto znać. Po pierwsze, art. 652 Kodeksu cywilnego nie jest samodzielną podstawą roszczenia – Sąd Apelacyjny w Warszawie w wyroku z 2016 r. przyjął, że „przepis ten nie stanowi samoistnej podstawy takiej odpowiedzialności, konieczne jest wykazanie przesłanek z art. 415 i nast. k.c. lub art. 471 k.c.”. Po drugie, samo udostępnienie tak zwanego frontu robót to za mało: Sąd Apelacyjny w Katowicach w wyroku z 2020 r. uznał, że w takim wypadku „nie sposób twierdzić, iż zebrany materiał dowodowy daje podstawę do przyjęcia przekazania terenu budowy w rozumieniu art. 652 k.c.”.
Jest też dobra wiadomość dla generalnego wykonawcy współpracującego z podwykonawcami, choć obosieczna. Sąd Apelacyjny w Krakowie w wyroku z 2019 r. stwierdził, że bez protokolarnego przekazania odpowiedzialność „nie przeszła” na podwykonawcę. Odwrotnie czytane oznacza to, że jeżeli nie przekazujesz podwykonawcy terenu protokołem, ryzyko zostaje po Twojej stronie.
Co pokrywa ubezpieczenie wszelkich ryzyk budowlanych, a czego nie?
Nazwa myli. Ubezpieczenie wszelkich ryzyk budowlanych obejmuje wprawdzie wszystkie ryzyka, ale tylko te, których umowa wprost nie wyłączyła – a to zupełnie inna konstrukcja niż lista zdarzeń objętych ochroną. Cała praca interpretacyjna przenosi się więc na katalog wyłączeń w ogólnych warunkach ubezpieczenia.
Skrót CAR oznacza ubezpieczenie robót budowlanych, EAR – montażowych. Typowy zakres to szkody w samych robotach, w materiałach i w sprzęcie znajdującym się na placu, powstałe wskutek zdarzeń losowych: pożaru, powodzi, wyładowań atmosferycznych, wichury, zalania, a także wskutek działania osób trzecich, w tym kradzieży i wandalizmu. Rozszerzeniem bywa objęcie skutków błędów projektowych, wykonawczych i montażowych oraz użycia wadliwych materiałów. Wyłączane jest zwykle działanie umyślne ubezpieczonego.
Trzeba jednak rozgraniczyć dwie różne rzeczy, bo mylenie ich jest źródłem najkosztowniejszych zaskoczeń. Polisa CAR/EAR to ubezpieczenie mienia: pokrywa szkodę w tym, co budujesz. Odpowiedzialność wobec osób trzecich, w tym wobec sąsiada, którego dom pękł od wibracji, to domena ubezpieczenia odpowiedzialności cywilnej. Jedno nie zastępuje drugiego, a art. 652 Kodeksu cywilnego dotyczy właśnie tego drugiego obszaru.
Skala rynku pokazuje, że to nie jest ryzyko teoretyczne. Według danych Komisji Nadzoru Finansowego za 2025 r. w grupach 8 i 9 działu II, w których mieszczą się ubezpieczenia budowlano-montażowe, składka przypisana brutto wyniosła 13,6 mld zł, a wypłacone odszkodowania 6,2 mld zł. Znamienny jest udział reasekuratorów: 23,7% w grupie 8 i 29,9% w grupie 9, co świadczy o dużych ryzykach jednostkowych, typowych dla kontraktów budowlanych. Dynamika też robi wrażenie – według Głównego Urzędu Statystycznego odszkodowania w grupie 8 wzrosły w 2024 r. o 63,7% rok do roku.
Czy prawo w ogóle wymaga tej polisy?
Nie. I to jest ustalenie, które warto znać, zanim zamawiający powie, że „ustawa tego wymaga”.
Prawo budowlane nie zawiera ani jednego przepisu o ubezpieczeniu robót, obiektu czy terenu budowy. Przeszukanie pełnego tekstu ustawy na ciąg „ubezpiecz” daje jedno trafienie, i jest nim odesłanie do ustawy o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych.
W zamówieniach publicznych jedyny przepis dotykający tej materii to art. 115 ust. 1 pkt 3 Prawa zamówień publicznych, zgodnie z którym zamawiający może wymagać „posiadania przez wykonawcę odpowiedniego ubezpieczenia odpowiedzialności cywilnej”. Trzy rzeczy z tego wynikają: to uprawnienie zamawiającego, a nie obowiązek; dotyczy ubezpieczenia odpowiedzialności cywilnej, a nie ubezpieczenia mienia typu CAR/EAR; i jest to warunek udziału w postępowaniu, nie wymóg na czas realizacji.
Skąd zatem powszechność tych polis? Z umów. W kontraktach opartych na wzorcach FIDIC obowiązki ubezpieczeniowe skupione są w klauzuli poświęconej ubezpieczeniom, obejmującej ubezpieczenie robót i sprzętu wykonawcy, ubezpieczenie od szkód wobec osób trzecich oraz ubezpieczenie personelu. Zakres i sumy wyznacza kontrakt, nie ustawa, a doprecyzowanie zostawia się warunkom szczególnym. Ponieważ wzorce te są w polskich zamówieniach na roboty budowlane stosowane powszechnie, CAR/EAR stało się faktycznym standardem mimo braku podstawy ustawowej.
Warto odnotować kontrast. Jedyne ustawowe ubezpieczenie w procesie budowlanym dotyczy człowieka, nie budowy: zgodnie z art. 6 ust. 2 ustawy o samorządach zawodowych architektów oraz inżynierów budownictwa członek izby „podlega obowiązkowi ubezpieczenia od odpowiedzialności cywilnej za szkody, które mogą wyniknąć w związku z wykonywaniem samodzielnych funkcji technicznych w budownictwie”. Ustawodawca objął obowiązkiem ubezpieczenia kierownika budowy, ale samej budowy już nie.
Czy ubezpieczyciel może żądać zwrotu od podwykonawcy?
To pytanie decyduje o tym, czy polisa chroni cały łańcuch wykonawczy, czy tylko przesuwa koszt o jedno ogniwo niżej.
Podstawą jest art. 828 § 1 Kodeksu cywilnego: „Jeżeli nie umówiono się inaczej, z dniem zapłaty odszkodowania przez ubezpieczyciela roszczenie ubezpieczającego przeciwko osobie trzeciej odpowiedzialnej za szkodę przechodzi z mocy prawa na ubezpieczyciela do wysokości zapłaconego odszkodowania”. Paragraf 3 dodaje, że zasadę tę stosuje się odpowiednio przy ubezpieczeniu na cudzy rachunek – a właśnie taką konstrukcją jest zwykle polisa budowlana zawierana przez inwestora lub generalnego wykonawcę.
Sedno tkwi w zwrocie „osoba trzecia”. Sąd Najwyższy w wyroku z 2009 r. wskazał, że w art. 828 § 1 Kodeksu cywilnego „uregulowane zostały uprawnienia regresowe ubezpieczyciela do podmiotów pozostających poza stosunkiem ubezpieczenia”. W wyroku z 2021 r. Sąd Najwyższy doprecyzował: „Uprawnienie regresowe wynikające z tego artykułu może być kierowane jedynie do osób trzecich, które odpowiadają za szkodę”, a samo roszczenie „ma zatem charakter pochodny, zależny od istnienia zobowiązania, z tytułu którego może być wykonywane”.
Wynika stąd konsekwencja, którą warto wykorzystać przy negocjowaniu polisy. Podwykonawca wpisany do umowy ubezpieczenia jako ubezpieczony znajduje się wewnątrz stosunku ubezpieczenia, a nie poza nim – nie jest więc „osobą trzecią” w rozumieniu art. 828 § 1 Kodeksu cywilnego. Brak regresu wobec niego ma zatem podstawę ustawową, a nie wyłącznie umowną. To argument mocniejszy niż powoływanie się na klauzulę w ogólnych warunkach, bo klauzulę można zmienić aneksem, a przepis nie.
Praktyczny wniosek jest prosty: żądaj wpisania wszystkich podwykonawców do polisy imiennie albo przez formułę obejmującą podwykonawców jako kategorię. Polisa, w której ubezpieczonym jest wyłącznie generalny wykonawca, po wypłacie odszkodowania obróci się przeciwko Twojemu podwykonawcy, a w praktyce – przeciwko Twojej dalszej z nim współpracy.
Jest jeszcze jedna pułapka, tym razem po stronie ubezpieczonego. Ogólne warunki ubezpieczenia typowo przewidują, że jeżeli ubezpieczony bez zgody ubezpieczyciela zrzekł się roszczeń wobec sprawcy szkody lub je ograniczył, ubezpieczyciel może odmówić odszkodowania albo je zmniejszyć. Widuję umowy podwykonawcze i ugody, w których wykonawca zrzeka się roszczeń wobec podwykonawcy, nie sprawdzając, że tym samym rozbraja własną polisę.
Co się stanie, gdy suma ubezpieczenia okaże się za niska?
Tu leży najczęstsze rozczarowanie po szkodzie. Ubezpieczyciele stosują tak zwaną zasadę proporcji: jeżeli suma ubezpieczenia jest niższa od rzeczywistej wartości mienia w dniu szkody, odszkodowanie obniża się w tym samym stosunku. Przy szkodzie na 400 000 zł, sumie ubezpieczenia 6 mln zł i realnej wartości robót 8 mln zł oznacza to wypłatę 300 000 zł zamiast 400 000 zł.
Warto wiedzieć, że w polskim prawie ubezpieczeń lądowych nie ma ustawowej podstawy tej zasady. Art. 824 § 1 Kodeksu cywilnego mówi wyłącznie o granicy górnej: „Jeżeli nie umówiono się inaczej, suma ubezpieczenia ustalona w umowie stanowi górną granicę odpowiedzialności ubezpieczyciela”. Nie ma tam mechanizmu proporcjonalnego obniżenia. Jedyna ustawowa reguła proporcji w polskim prawie znajduje się w Kodeksie morskim, którego art. 302 § 4 stanowi: „Jeżeli określona w umowie suma ubezpieczenia jest niższa od wartości ubezpieczenia, ubezpieczyciel odpowiada za szkody w stosunku, w jakim pozostaje suma do wartości ubezpieczenia”. Przy budowie lądowej zasada proporcji jest więc konstrukcją wyłącznie umowną, wprowadzaną przez ogólne warunki ubezpieczenia.
Sąd Najwyższy dwukrotnie ograniczał jej stosowanie. W wyroku z 2015 r. stwierdził, że stosowanie zasady proporcji musiałoby oznaczać, iż „odszkodowanie ubezpieczeniowe nigdy nie mogłoby osiągnąć poziomu sumy ubezpieczenia, będącej przecież elementem wyznaczającym kalkulację wysokości składki ubezpieczeniowej. Taka sytuacja jest nie do zaakceptowania”. W wyroku z 2016 r. dodał, że „wszelkie klauzule ograniczające odpowiedzialność ubezpieczyciela w umowie ubezpieczenia majątkowego, w tym zwłaszcza klauzula proporcjonalności jego świadczenia w stosunku do rzeczywistej wartości przedmiotu ubezpieczenia (…) stanowią wyjątek od wskazanej zasady i wymagają wyraźnego i znanego ubezpieczającemu postanowienia umownego, na które się godzi”.
Tu jednak trzeba postawić granicę, o której opracowania zwykle milczą. Cała ta linia orzecznicza zbudowana jest wokół ochrony konsumenta i przepisów o niedozwolonych postanowieniach umownych. Wykonawca robót budowlanych jest przedsiębiorcą, więc argument o abuzywności co do zasady mu nie służy. Zostają mu dwa inne: ekwiwalentność świadczeń, czyli art. 824 § 1 w związku z art. 805 § 1 Kodeksu cywilnego, oraz niejednoznaczność samego postanowienia ogólnych warunków. To realna, ale węższa ścieżka i warto ją znać przed sporem, a nie w jego trakcie.
W praktyce spotykam się z polisami, w których suma ubezpieczenia odpowiada wartości kontraktu z dnia podpisania i nie została podniesiona po aneksach zwiększających zakres robót. Przy dwuletnim kontrakcie i kilku aneksach powstaje niedoubezpieczenie, o którym nikt nie pamięta aż do szkody.
Na co uważać przy zawieraniu polisy?
Pięć rzeczy warto sprawdzić, zanim podpiszesz.
Data początku ochrony powinna być nie późniejsza niż data protokolarnego przejęcia terenu budowy. Wykaz ubezpieczonych powinien obejmować inwestora, generalnego wykonawcę i podwykonawców, bo od tego zależy regres. Suma ubezpieczenia powinna być aktualizowana po każdym aneksie zwiększającym zakres robót. Katalog wyłączeń trzeba przeczytać w całości, bo przy konstrukcji „wszystkich ryzyk” to on wyznacza realny zakres ochrony. Franszyzy i udziały własne trzeba porównać z wartością typowej szkody na Twoim kontrakcie, a nie z sumą ubezpieczenia.
Trzeba jeszcze pamiętać o obowiązku informacyjnym. Zgodnie z art. 815 § 2[1] Kodeksu cywilnego przy ubezpieczeniu na cudzy rachunek obowiązek podania ubezpieczycielowi znanych okoliczności „spoczywa zarówno na ubezpieczającym, jak i na ubezpieczonym, chyba że ubezpieczony nie wiedział o zawarciu umowy na jego rachunek”. Jeżeli więc jesteś podwykonawcą wpisanym do cudzej polisy i wiesz o tym, obowiązek dotyczy także Ciebie.
Przejmujesz teren budowy albo dostałeś odmowę wypłaty z polisy CAR/EAR? Sprawdzę, od kiedy realnie odpowiadasz za teren, czy polisa obejmuje właściwy krąg ubezpieczonych i czy powołana przez ubezpieczyciela podstawa odmowy się broni – umów konsultację telefoniczną przez stronę kontaktu. Więcej o odpowiedzialności na etapie realizacji piszę w dziale procesy budowlane, a o rozliczeniach z inwestorem w tekście o wynagrodzeniu wykonawcy mimo niewykonania robót. Pełne teksty przepisów znajdziesz w Kodeksie cywilnym na eli.gov.pl.
Najczęściej zadawane pytania
Od kiedy wykonawca robót budowlanych odpowiada za szkody na terenie budowy?
Od chwili protokolarnego przejęcia terenu od inwestora, zgodnie z art. 652 Kodeksu cywilnego, aż do oddania obiektu. Sąd Najwyższy w wyroku z 2022 r. przesądził, że decyduje sam protokół, a nie faktyczne rozpoczęcie robót, i odrzucił rozróżnienie na przejęcie formalne i materialne. Odpowiedzialność biegnie więc także w okresie, w którym na budowie nic się nie dzieje.
Czy ubezpieczenie wszelkich ryzyk budowlanych jest obowiązkowe w Polsce?
Nie. Prawo budowlane nie zawiera żadnego przepisu o ubezpieczeniu robót, obiektu ani terenu budowy. Prawo zamówień publicznych pozwala zamawiającemu wymagać jedynie ubezpieczenia odpowiedzialności cywilnej jako warunku udziału w postępowaniu. Obowiązek posiadania polisy CAR/EAR wynika z umowy, najczęściej z kontraktu opartego na wzorcach FIDIC.
Czym różni się ubezpieczenie CAR od EAR?
CAR obejmuje ryzyka związane z robotami budowlanymi, EAR dotyczy prac montażowych. W praktyce oba warianty konstruowane są tak samo, w formule wszystkich ryzyk, i różnią się głównie przedmiotem ochrony oraz katalogiem wyłączeń dostosowanym do charakteru prac.
Czy polisa CAR/EAR pokrywa szkody wyrządzone sąsiadowi budowy?
Nie w podstawowym zakresie. Ubezpieczenie wszelkich ryzyk budowlanych jest ubezpieczeniem mienia i pokrywa szkody w samych robotach, materiałach i sprzęcie. Szkody wyrządzone osobom trzecim, w tym właścicielom sąsiednich nieruchomości, pokrywa ubezpieczenie odpowiedzialności cywilnej, które bywa dołączane do polisy jako odrębna sekcja.
Czy ubezpieczyciel może żądać od podwykonawcy zwrotu wypłaconego odszkodowania?
Może, jeżeli podwykonawca nie jest objęty polisą. Art. 828 § 1 Kodeksu cywilnego przenosi na ubezpieczyciela roszczenie przeciwko osobie trzeciej odpowiedzialnej za szkodę, a Sąd Najwyższy przyjmuje, że chodzi o podmioty pozostające poza stosunkiem ubezpieczenia. Podwykonawca wpisany do polisy jako ubezpieczony jest wewnątrz tego stosunku, więc regres wobec niego nie przysługuje.
Co to jest zasada proporcji przy niedoubezpieczeniu i czy ma podstawę w ustawie?
Zasada proporcji polega na obniżeniu odszkodowania w takim stosunku, w jakim suma ubezpieczenia pozostaje do rzeczywistej wartości mienia. W polskim prawie ubezpieczeń lądowych nie ma dla niej podstawy ustawowej – art. 824 § 1 Kodeksu cywilnego określa wyłącznie górną granicę odpowiedzialności. Jedyna ustawowa reguła proporcji znajduje się w art. 302 § 4 Kodeksu morskiego. Przy budowie lądowej wynika więc wyłącznie z ogólnych warunków ubezpieczenia.
Czy przedsiębiorca może podważyć zasadę proporcji tak samo jak konsument?
Nie na tej samej podstawie. Orzecznictwo Sądu Najwyższego ograniczające zasadę proporcji opiera się na przepisach o niedozwolonych postanowieniach umownych, chroniących konsumenta. Wykonawca robót budowlanych jako przedsiębiorca musi budować argumentację na ekwiwalentności świadczeń, czyli na art. 824 § 1 w związku z art. 805 § 1 Kodeksu cywilnego, oraz na niejednoznaczności postanowienia ogólnych warunków.
Czy zrzeczenie się roszczeń wobec podwykonawcy może pozbawić wykonawcę odszkodowania z polisy?
Tak. Ogólne warunki ubezpieczenia typowo przewidują, że jeżeli ubezpieczony bez zgody ubezpieczyciela zrzekł się roszczeń wobec osoby odpowiedzialnej za szkodę lub je ograniczył, ubezpieczyciel może odmówić wypłaty albo ją zmniejszyć. Klauzule zrzeczenia się roszczeń w umowach podwykonawczych i w ugodach trzeba więc porównać z treścią polisy przed podpisaniem.
Czy odpowiedzialność z art. 652 Kodeksu cywilnego przechodzi na podwykonawcę?
Tylko wtedy, gdy teren budowy został mu przekazany protokolarnie. Sąd Apelacyjny w Krakowie w wyroku z 2019 r. przyjął, że bez takiego przekazania odpowiedzialność za szkody na placu nie przechodzi na podwykonawcę. Generalny wykonawca, który nie sporządza protokołu przekazania, zatrzymuje ryzyko u siebie.
Czy udostępnienie podwykonawcy frontu robót jest przekazaniem terenu budowy?
Nie. Sąd Apelacyjny w Katowicach w wyroku z 2020 r. uznał, że udostępnienie tak zwanego frontu robót nie daje podstawy do przyjęcia przekazania terenu budowy w rozumieniu art. 652 Kodeksu cywilnego. Do wywołania skutku z tego przepisu potrzebny jest protokół.
Czy art. 652 Kodeksu cywilnego wystarczy, żeby pozwać wykonawcę o odszkodowanie?
Nie. Sąd Apelacyjny w Warszawie w wyroku z 2016 r. przyjął, że przepis ten nie stanowi samoistnej podstawy odpowiedzialności i konieczne jest wykazanie przesłanek z art. 415 i następnych Kodeksu cywilnego albo z art. 471 Kodeksu cywilnego. Art. 652 wskazuje podmiot odpowiedzialny i okres odpowiedzialności, a nie jej przesłanki.
Na jaką sumę powinno być zawarte ubezpieczenie wszelkich ryzyk budowlanych?
Suma powinna odpowiadać wartości robót w chwili szkody, a nie wartości kontraktu z dnia podpisania. Przy kontraktach wieloletnich i aneksach zwiększających zakres robót brak aktualizacji sumy prowadzi do niedoubezpieczenia i obniżenia odszkodowania na podstawie klauzuli proporcji z ogólnych warunków ubezpieczenia.
—
Konsultację merytoryczną w zakresie ubezpieczeniowym przeprowadzono z adwokatem Łukaszem Olesiem.
O autorze: dr Maciej Swędzioł, radca prawny KT-4286 OIRP Katowice. Praktyka obejmuje prawo nieruchomości, prawo budowlane (administracyjne i cywilne) oraz zamówienia publiczne. Profil autora · Wpis w rejestrze radców prawnych