Stawka VAT w przetargu: czy 8% na zieleń to błąd w obliczeniu ceny?
Stawka VAT w przetargu na roboty budowlane nie musi być jedna dla całego zamówienia. Jeżeli dokumenty zamówienia jej nie narzucają, wykonawca może objąć usługi zagospodarowania terenów zieleni stawką 8%, a pozostałe roboty stawką 23%. Ryzyko działa w obie strony: zawyżenie stawki jest takim samym błędem w obliczeniu ceny jak jej zaniżenie i kończy się odrzuceniem oferty.
Table of Contents
W skrócie
Kiedy przedmiotem zamówienia jest budowa obiektu wraz z zagospodarowaniem terenu, wykonawca staje przed pytaniem, czy wycenić całość jedną stawką, czy rozbić ją na części. O tym, jaka stawka VAT w przetargu jest prawidłowa, nie rozstrzyga w pierwszej kolejności prawo podatkowe, tylko Prawo zamówień publicznych: trzeba sprawdzić, czy zamawiający sam nie przesądził stawki w dokumentach zamówienia. Jeżeli przesądził, sprawa jest zamknięta i wykonawca ma obowiązek się do tego zastosować, nawet jeśli uważa rozstrzygnięcie za wadliwe.
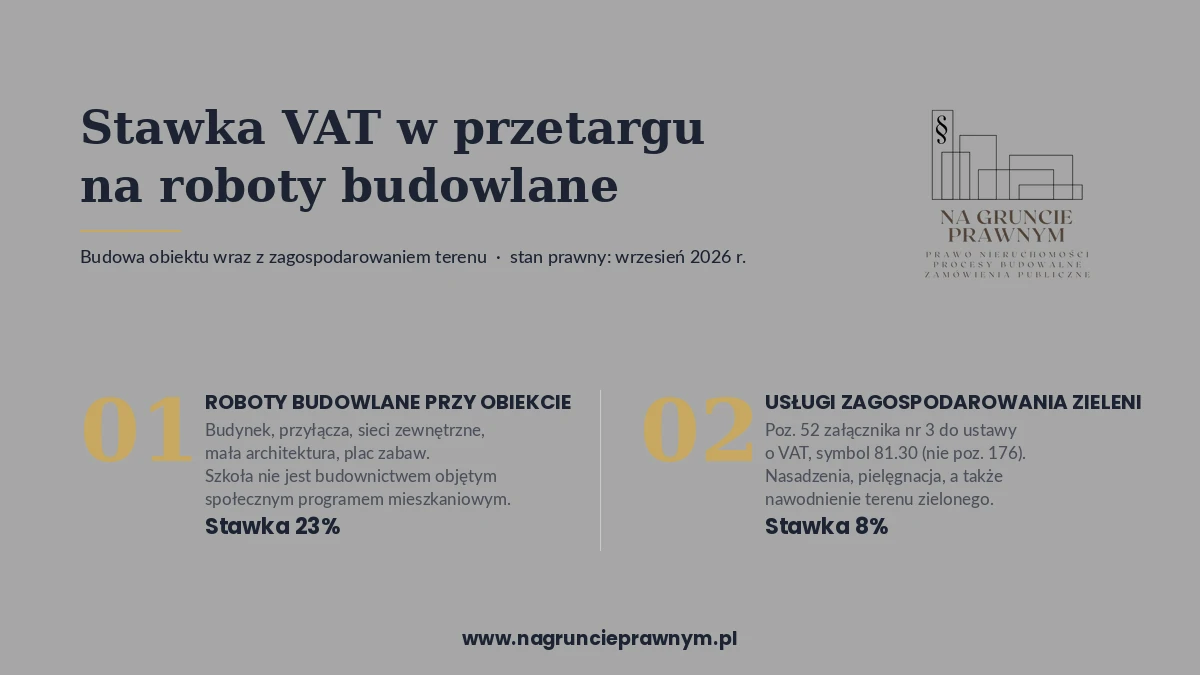
Dopiero gdy dokumenty milczą, wraca pytanie podatkowe. Usługi związane z zagospodarowaniem terenów zieleni są wymienione w pozycji 52 załącznika nr 3 do ustawy o podatku od towarów i usług, a więc korzystają ze stawki 8%. Roboty budowlane przy obiekcie oświatowym takiego przywileju nie mają i podlegają stawce 23%. Granica między jednym a drugim biegnie tam, gdzie kończy się samodzielna usługa, a zaczyna element świadczenia budowlanego.
Konsekwencja pomyłki jest dotkliwa. Artykuł 226 ust. 1 pkt 10 Prawa zamówień publicznych nakazuje odrzucić ofertę zawierającą błąd w obliczeniu ceny, a stawka podatku jest elementem cenotwórczym. Nie ma znaczenia, czy błąd działa na korzyść, czy na niekorzyść budżetu zamawiającego.
Kiedy stawka VAT w przetargu przesądza o odrzuceniu oferty?
Wtedy, gdy wykonawca zastosował stawkę inną niż prawidłowa, a zamawiający nie narzucił żadnej w dokumentach zamówienia. Wystarczy jedna pozycja kosztorysu, żeby cała oferta wypadła z postępowania.
Artykuł 226 ust. 1 Prawa zamówień publicznych zaczyna się od zdania „Zamawiający odrzuca ofertę, jeżeli:”, a punkt 10 tego przepisu brzmi: „zawiera błędy w obliczeniu ceny lub kosztu”. Konstrukcja jest imperatywna. Zamawiający nie ma tu luzu decyzyjnego, nie może ważyć wagi uchybienia ani jego wpływu na wynik postępowania.
Krajowa Izba Odwoławcza w wyroku z 2025 r. ujęła to następująco: „Zgodnie z przepisem art. 226 ust. 1 pkt 10 ustawy Pzp, błędem w obliczeniu ceny będzie nieprawidłowe określenie przez wykonawcę stawki VAT. Stawka podatku VAT jest bowiem elementem cenotwórczym. Do błędu w obliczeniu ceny dotyczącym stawki podatku VAT dojdzie w sytuacji, gdy wykonawca przyjmie w ofercie stawkę nieprawidłową w okolicznościach, gdy zamawiający nie określi w dokumentach zamówienia prawidłowej stawki podatku VAT”.
Najważniejsze zdanie tego orzeczenia dotyczy jednak kierunku błędu: „Zastosowanie tego przepisu pzp nie jest uzależnione od tego, czy w wyniku ujęcia w ofercie błędnej stawki podatku VAT kwota podatku jest zaniżona czy zawyżona”. W tamtej sprawie wykonawca zastosował 23% zamiast stawki preferencyjnej, a więc zaoferował państwu więcej, niż było należne, i i tak został odrzucony.
W sprawach, które prowadzę, najczęstszym założeniem wykonawcy jest, że stawka podstawowa zawsze jest bezpieczna. To założenie kosztuje zamówienia. Korzystanie ze stawki obniżonej nie jest przywilejem, z którego podatnik może zrezygnować dla świętego spokoju, tylko sposobem opodatkowania wynikającym z ustawy.
Warto odróżnić ten błąd od innych wad oferty. Pomyłka w samej stawce jest czymś innym niż omyłka w ofercie przetargowej podlegająca poprawieniu przez zamawiającego i czymś innym niż spór o zmianę nakładów rzeczowych w kosztorysie ofertowym. Każda z tych ścieżek ma własną podstawę prawną i własny skutek.
Czy stawka VAT w przetargu musi wynikać wprost ze specyfikacji?
Nie musi wynikać z rozdziału o sposobie obliczenia ceny. Wystarczy, że wynika z jakiegokolwiek dokumentu zamówienia, w tym z załącznika kalkulacyjnego.
To rozróżnienie decyduje o wyniku wielu sporów, a wykonawcy przeoczają je notorycznie. Krajowa Izba Odwoławcza w wyroku z 2026 r., w sprawie budowy szkoły z oddziałami przedszkolnymi wraz z zagospodarowaniem terenu, stwierdziła: „W ocenie Izby z dokumentacji postępowania w sposób bezpośredni wynikało, że cały przedmiot zamówienia został objęty stawką podatku VAT w wysokości 23%, ponieważ taka właśnie jednolita stawka tego podatku została przyjęta w »Wycenie wskaźnikowej do PFU« z dnia 16 czerwca 2025 r., będącej razem z PFU integralną częścią Załącznika nr 4 do SWZ”.
Stawka była więc „określona w dokumentach zamówienia”, choć nikt nie napisał tego wprost w instrukcji dla wykonawców. Skutek praktyczny: zanim przyjmiesz, że stawka VAT w przetargu pozostaje do Twojej decyzji, przejrzyj nie tylko specyfikację, ale i wycenę wskaźnikową, wzór formularza, tabelę elementów rozliczeniowych oraz projektowane postanowienia umowy.
Sygnałem bywa też sama budowa formularza. W innej sprawie Krajowa Izba Odwoławcza uznała, że „na kwalifikację przedmiotowej usługi jako kompleksowej wskazuje opis przedmiotu zamówienia oraz konstrukcja formularza ofertowego dotyczącego wskazania ceny, w którym nie nastąpiło rozbicie ceny na usługę cateringu oraz dostawę napojów (kawa, herbata, woda), lecz należało w nim podać łączną cenę za całość usługi”. Jeden wiersz na cenę łączną to komunikat, że zamawiający założył jedną stawkę.
Odwrotna sytuacja jest dla wykonawcy równie niebezpieczna. Gdy to zamawiający wpisze do formularza stawkę błędną, samodzielne „poprawienie” go w ofercie prowadzi do katastrofy. W sprawie z 2023 r. Izba wskazała: „W ramach procesu składania ofert odwołujący złożył swoją ofertę, w której skorygował błąd zamawiającego, podając prawidłowe stawki podatku VAT. Pozostali wykonawcy złożyli swoje oferty stosując się do wymagań zamawiającego. Już tylko ten fakt stanowi podstawę do uznania nieporównywalności złożonych ofert, które skutkować musiało unieważnieniem przedmiotowego postępowania”. Wykonawca miał rację merytorycznie i stracił postępowanie.
Kiedy zagospodarowanie terenów zieleni jest odrębną usługą z 8% VAT?
Wtedy, gdy prace zieleniowe tworzą samodzielną całość usługową, a nie są dodatkiem do robót budowlanych. Rozstrzyga funkcja poszczególnych prac, nie to, w którym przedmiarze zostały ujęte.
Podstawa, na której opiera się obniżona stawka VAT w przetargu na roboty budowlane, jest prosta i warto ją znać dokładnie, bo w obiegu krąży wersja nieaktualna. Artykuł 41 ust. 2 ustawy o podatku od towarów i usług odsyła do załącznika nr 3, a artykuł 146ef ust. 1 pkt 2 tej ustawy podnosi wskazaną tam stawkę do poziomu 8%. W obecnym załączniku nr 3 usługi zagospodarowania terenów zieleni figurują pod pozycją 52, z symbolem klasyfikacyjnym „81.30″.
Powoływana w internecie i w starszych opracowaniach „pozycja 176″ oraz symbol „PKWiU 81.30.10.0″ pochodzą ze stanu sprzed 1 lipca 2020 r., kiedy załącznik liczył 187 pozycji i opierał się na klasyfikacji z 2008 r. Powołanie starej pozycji w korespondencji z zamawiającym osłabia argument, zanim ktokolwiek przejdzie do meritum.
Drugie zastrzeżenie dotyczy samego budynku. Przy szkole, przedszkolu czy hali sportowej nie ma żadnej drogi do stawki 8% dla robót budowlanych, ponieważ obiekt oświatowy nie mieści się w definicji budownictwa objętego społecznym programem mieszkaniowym z art. 41 ust. 12a ustawy o podatku od towarów i usług. Jedyne pole do stawki obniżonej to pozycja zieleniowa. Inaczej jest przy budynku mieszkalnym, gdzie spór dotyczy zwykle tego, co mieści się w bryle budynku, a co poza nią.
Najciekawsze rozstrzygnięcie w tej materii zapadło w 2025 r. w sprawie budowy budynku wielorodzinnego. Zamawiający odrzucił ofertę, bo wykonawca objął stawką 8% pozycję „Instalacja nawodnienia terenu”. Izba uwzględniła odwołanie i nakazała unieważnienie odrzucenia, wskazując: „W ocenie składu orzekającego instalacja do nawadniania terenu jest ściśle powiązana z zielenią i tym samym stanowi element zagospodarowania terenu zieleni. Podstawową rolą takiej instalacji jest bowiem nawadnianie terenu zielonego, a więc jego pielęgnacja”.
Tu potrzebna jest ostrożność, o którą w relacjach z tego wyroku nikt nie zadbał. Izba nie orzekła, że prawidłowa jest stawka 8%. Uznała, że zamawiający nie udźwignął uzasadnienia swojej czynności, bo powołał się na ogólne orzecznictwo bez sprawdzenia, czy pasuje do tego stanu faktycznego: „Uchwała ta ma ogólną, abstrakcyjną treść i nie została wydana w konkretnym stanie faktycznym. Wobec powyższego w ocenie Izby każdorazowo chcąc się powołać na jej treść należy dokonać analizy stanu faktycznego, do której tezy te mają zostać zastosowane”.
W sprawach, które prowadzę, spór o stawkę rozstrzyga się zwykle nie na gruncie prawa podatkowego, tylko na jakości uzasadnienia odrzucenia. To przesuwa punkt ciężkości obrony. Zamiast od razu przekonywać Izbę do własnej kwalifikacji podatkowej, opłaca się najpierw pokazać, czego zamawiający nie zbadał, zanim odrzucił ofertę.
Czy wiążąca informacja stawkowa ochroni wykonawcę w przetargu?
Ochroni przed organem podatkowym, ale nie zwiąże Krajowej Izby Odwoławczej. W sporze o to, jaka stawka VAT w przetargu była prawidłowa, taka decyzja jest mocnym dowodem, nie tarczą.
Wiążąca informacja stawkowa jest decyzją wydawaną przez Dyrektora Krajowej Informacji Skarbowej. Zgodnie z art. 42a ustawy o podatku od towarów i usług zawiera opis towaru albo usługi, ich klasyfikację oraz właściwą stawkę podatku. Artykuł 42b ust. 5 tej ustawy pozwala objąć jednym wnioskiem „towary lub usługi, które w ocenie wnioskodawcy razem składają się na jedną czynność podlegającą opodatkowaniu”, a więc dokładnie sytuację świadczenia kompleksowego. Zgodnie z art. 42c ust. 1 decyzja wiąże organy podatkowe wobec podmiotu, dla którego została wydana, oraz ten podmiot.
Granice tej ochrony Izba wyznaczyła wprost. W wyroku z 2024 r. wskazała: „Krajowa Izba Odwoławcza nie ustala prawidłowości stawki VAT w taki sposób, jak czynią to organy podatkowe (…) Organy podatkowe są więc wyłącznie właściwe do wydawania wiążących informacji w zakresie stawki VAT, z kolei rolą Krajowej Izby Odwoławczej jest jedynie ocena prawidłowości przyjętej w ofercie stawki podatku VAT w postępowaniu o udzielenie zamówienia, w którym wniesiono rozpatrywane odwołanie”. W wyroku z 2026 r. Izba dodała, że taka decyzja „wiąże wyłącznie organy skarbowe z podatnikiem. Nie tworzy przy tym nowych przepisów prawa. Nie stanowi też indywidualnej decyzji wydanej dla tej inwestycji”. Odwołanie z tamtej sprawy przepadło właśnie dlatego, że zakres decyzji był węższy niż przedmiot zamówienia.
Są też dwa haczyki, o których mało kto mówi. Pierwszy: termin. Artykuł 42g ust. 1 ustawy o podatku od towarów i usług daje organowi 3 miesiące na wydanie decyzji, a to zwykle więcej, niż trwa cała procedura przetargowa. Drugi: legitymacja. Przepis art. 42b ust. 1 pkt 3 tej ustawy, który wprost mówi o zamówieniach publicznych i o wpływie „na sposób obliczenia ceny w związku z udzielanym zamówieniem publicznym”, przyznaje prawo złożenia wniosku zamawiającemu, a nie wykonawcy. Wykonawca występuje o decyzję jako zwykły podatnik.
W praktyce spotykam się z sytuacją, w której wykonawca składa wniosek o wiążącą informację stawkową dopiero po odrzuceniu oferty. Na tym etapie decyzja nie przywróci mu zamówienia, choć bywa przydatna w kolejnych postępowaniach. Sensowny moment to etap przygotowania oferty, a najlepiej jeszcze wcześniej, przy pierwszym zamówieniu danego typu.
Warto odnotować jeden praktyczny wniosek z wyroku zieleniowego z 2025 r.: Izba dopuściła decyzję wydaną dla zupełnie innego postępowania, podkreślając, że zamawiający nawet nie podjął z nią polemiki. Dowód niezakwestionowany bywa skuteczniejszy niż dowód idealny.
Co zrobić, gdy stawka VAT w przetargu budzi wątpliwości przed terminem składania ofert?
Zapytać zamawiającego, a gdy odpowiedź nie usunie wątpliwości, rozważyć odwołanie wobec treści dokumentów zamówienia. Po otwarciu ofert na ten ruch jest już za późno.
Pierwszym krokiem jest wniosek o wyjaśnienie treści dokumentów zamówienia, składany w trybie art. 135 albo art. 284 Prawa zamówień publicznych, w zależności od tego, czy wartość zamówienia sięga progów unijnych. Pytanie warto sformułować rozstrzygająco, a nie otwarcie: nie „jaką stawkę zastosować”, tylko „czy zamawiający wymaga objęcia pozycji X stawką 23%, czy dopuszcza stawkę 8% właściwą dla usług zagospodarowania terenów zieleni”. Odpowiedź wymijająca w rodzaju „wykonawca stosuje stawki zgodnie z obowiązującymi przepisami” przerzuca całe ryzyko na składającego ofertę i sama w sobie jest informacją.
Drugim krokiem jest odwołanie. Terminy na zakwestionowanie treści ogłoszenia i dokumentów zamówienia są krótkie: 10 dni w zamówieniach o wartości równej progom unijnym lub wyższej i 5 dni poniżej tych progów, zgodnie z art. 515 ust. 2 Prawa zamówień publicznych. Po ich upływie postanowienia specyfikacji stają się dla wykonawcy wiążące, choćby były wadliwe.
Argumentem na tym etapie jest art. 16 Prawa zamówień publicznych, zgodnie z którym „Zamawiający przygotowuje i przeprowadza postępowanie o udzielenie zamówienia w sposób: 1) zapewniający zachowanie uczciwej konkurencji oraz równe traktowanie wykonawców; 2) przejrzysty; 3) proporcjonalny”. Dokumenty zamówienia, które pozostawiają kwalifikację podatkową w zawieszeniu, uderzają w przejrzystość i w porównywalność ofert, bo każdy wykonawca policzy cenę inaczej.
Jeżeli oferta została już odrzucona, pozostaje odwołanie wobec tej czynności. Dobrze przygotowane odwołanie atakuje dwutorowo: wykazuje własną kwalifikację podatkową i jednocześnie pokazuje luki w uzasadnieniu zamawiającego. Ta druga linia bywa skuteczniejsza, co widać w sprawie zieleniowej z 2025 r. Odrębną kwestią pozostaje sytuacja, w której zamawiający zamiast odrzucić ofertę wzywa do wyjaśnień ceny, bo wtedy w grę wchodzą reguły dotyczące rażąco niskiej ceny w przetargu, a nie błędu w obliczeniu ceny.
Praktyczny wniosek dla wykonawcy jest jeden: kwalifikację podatkową całego zamówienia trzeba przesądzić na etapie wyceny, opierając ją na dokumentach zamówienia, a nie na nawyku z poprzedniego przetargu. Szerszy kontekst zasad wyceny i badania ofert opisuję w przewodniku po zamówieniach publicznych.
Naliczono Ci odrzucenie oferty za stawkę podatku albo nie wiesz, jak wycenić zagospodarowanie terenu w ofercie? Sprawdzę dokumenty zamówienia i ocenię szanse odwołania – umów konsultację telefoniczną.
Przywołane przepisy pochodzą z tekstu jednolitego Prawa zamówień publicznych oraz z tekstu jednolitego ustawy o podatku od towarów i usług, a omówione rozstrzygnięcia z bazy orzeczeń Krajowej Izby Odwoławczej prowadzonej przez Urząd Zamówień Publicznych.
dr Maciej Swędzioł, radca prawny KT-4286 OIRP Katowice
Praktyka obejmuje prawo nieruchomości, prawo budowlane (administracyjne i cywilne) oraz zamówienia publiczne.
Profil autora | Wpis w rejestrze radców prawnych
Data publikacji: 22 września 2026 r. | Ostatnia aktualizacja: 22 września 2026 r.
Najczęściej zadawane pytania
Jaka stawka VAT obowiązuje przy nasadzeniach drzew i krzewów w ramach zamówienia publicznego na roboty budowlane?
Usługi związane z zagospodarowaniem terenów zieleni są wymienione w pozycji 52 załącznika nr 3 do ustawy o podatku od towarów i usług pod symbolem 81.30, co w połączeniu z art. 41 ust. 2 i art. 146ef ust. 1 pkt 2 tej ustawy daje stawkę 8%. Warunkiem jest, by prace stanowiły samodzielną usługę, a nie element robót budowlanych. Jeżeli zamawiający narzucił stawkę w dokumentach zamówienia, obowiązuje jego wskazanie.
Czy montaż ławek, koszy i urządzeń placu zabaw wchodzi do stawki 8% właściwej dla terenów zieleni?
Co do zasady nie. Mała architektura i urządzenia zabawowe nie są usługą związaną z zagospodarowaniem terenów zieleni, tylko dostawą z montażem albo robotą budowlaną, więc podlegają stawce 23%. Rozstrzyga funkcja konkretnej pracy, a nie to, że została ujęta w tym samym przedmiarze co nasadzenia.
Czy zamawiający może poprawić w ofercie błędną stawkę podatku VAT zamiast ją odrzucić?
Nie, jeżeli wykonawca świadomie przyjął inną stawkę dla części przedmiotu zamówienia, bo to jest błąd w obliczeniu ceny z art. 226 ust. 1 pkt 10 Prawa zamówień publicznych. Poprawienie wchodzi w grę tylko przy oczywistej omyłce rachunkowej albo innej omyłce z art. 223 ust. 2 tego Prawa, czyli gdy z oferty wynika, że wykonawca chciał zastosować stawkę wymaganą przez zamawiającego i pomylił się w rachunku.
Czy oferta z zawyżoną stawką podatku VAT podlega odrzuceniu w przetargu publicznym?
Tak. Krajowa Izba Odwoławcza przyjmuje, że zastosowanie art. 226 ust. 1 pkt 10 Prawa zamówień publicznych nie zależy od tego, czy kwota podatku została zaniżona, czy zawyżona. Stawka 23% zastosowana tam, gdzie właściwa jest stawka obniżona, również jest błędem w obliczeniu ceny.
Gdzie w dokumentach przetargowych szukać informacji o wymaganej stawce podatku VAT?
Nie tylko w rozdziale o sposobie obliczenia ceny. Stawka może wynikać z wyceny wskaźnikowej do programu funkcjonalno-użytkowego, z tabeli elementów rozliczeniowych, z wzoru formularza ofertowego albo z projektowanych postanowień umowy. Krajowa Izba Odwoławcza uznaje stawkę przyjętą w załączniku do specyfikacji za określoną w dokumentach zamówienia.
Co zrobić, gdy zamawiający wpisał do formularza ofertowego stawkę podatku VAT, którą uważam za błędną?
Nie poprawiać jej samodzielnie w ofercie. Należy w terminie zadać pytanie w trybie wyjaśnienia treści dokumentów zamówienia, a gdy odpowiedź nie usunie wady, wnieść odwołanie wobec treści dokumentów zamówienia. Wykonawca, który złożył ofertę z własną, prawidłową stawką wbrew formularzowi, doprowadził w jednej ze spraw do unieważnienia całego postępowania.
Ile czasu ma wykonawca na odwołanie wobec treści specyfikacji warunków zamówienia w przetargu publicznym?
W zamówieniach o wartości równej progom unijnym lub wyższej jest to 10 dni od publikacji ogłoszenia lub zamieszczenia dokumentów zamówienia na stronie internetowej postępowania, a poniżej progów unijnych 5 dni. Podstawą jest art. 515 ust. 2 Prawa zamówień publicznych.
Czy wiążąca informacja stawkowa wydana dla innego zamówienia ma wartość dowodową w postępowaniu przed Krajową Izbą Odwoławczą?
Może mieć, jeżeli dotyczy analogicznego stanu faktycznego i druga strona jej nie zakwestionuje. W jednej ze spraw z 2025 r. Izba dopuściła taki dowód, podkreślając, że zamawiający nie podjął z nim polemiki. Nie jest to jednak dokument wiążący Izbę.
Kto może złożyć wniosek o wiążącą informację stawkową w związku z zamówieniem publicznym?
Przepis art. 42b ust. 1 pkt 3 ustawy o podatku od towarów i usług przyznaje tę legitymację zamawiającemu, w zakresie mającym wpływ na sposób obliczenia ceny. Wykonawca może wystąpić o taką decyzję jako podatnik, na zasadach ogólnych. Organem właściwym jest Dyrektor Krajowej Informacji Skarbowej, który ma na wydanie decyzji 3 miesiące.
Czy budowa szkoły może być objęta stawką 8% podatku VAT jako budownictwo objęte społecznym programem mieszkaniowym?
Nie. Definicja z art. 41 ust. 12a ustawy o podatku od towarów i usług obejmuje obiekty budownictwa mieszkaniowego, lokale mieszkalne w budynkach niemieszkalnych oraz budynki instytucji ochrony zdrowia świadczących usługi zakwaterowania z opieką lekarską i pielęgniarską. Budynek oświatowy się w niej nie mieści, więc roboty budowlane przy szkole podlegają stawce 23%.
Czy symbol PKWiU 81.30.10.0 i pozycja 176 załącznika nr 3 do ustawy o VAT są nadal aktualne?
Nie. Po przebudowie załącznika nr 3 z 1 lipca 2020 r. usługi związane z zagospodarowaniem terenów zieleni figurują pod pozycją 52, z symbolem 81.30. Stara numeracja i symbol z klasyfikacji z 2008 r. wciąż pojawiają się w opracowaniach i w starszych orzeczeniach, ale powoływanie ich dzisiaj osłabia argumentację.
Czy zamawiający ma obowiązek zweryfikować stawkę podatku VAT przyjętą przez wykonawcę w ofercie?
Tak, jeżeli sam nie wskazał stawki w dokumentach zamówienia. Stawka VAT w przetargu staje się wtedy elementem badania ofert. Badanie ofert obejmuje wtedy także kwalifikację podatkową, bo od niej zależy, czy cena została obliczona prawidłowo. Zamawiający, który odrzuca ofertę z tego powodu, musi jednak uzasadnić swoją ocenę odniesioną do konkretnego stanu faktycznego, a nie ograniczyć się do przywołania ogólnego orzecznictwa.
O autorze: dr Maciej Swędzioł, radca prawny KT-4286 OIRP Katowice. Praktyka obejmuje prawo nieruchomości, prawo budowlane (administracyjne i cywilne) oraz zamówienia publiczne. Profil autora · Wpis w rejestrze radców prawnych